Un prélèvement tombe le 5, le salaire arrive le 10 : ce décalage suffit parfois à faire passer un compte dans le rouge, sans traduire une difficulté financière durable. Pour absorber ce creux, une banque peut proposer un découvert bancaire autorisé ou une facilité de caisse, deux solutions proches dans leur fonctionnement, mais qui ne répondent pas nécessairement au même rythme de dépenses et de recettes.
La différence se trouve surtout dans la durée prévue, les conditions de retour à un solde positif et les engagements inscrits au contrat, plutôt que dans le seul intitulé commercial. Prenons le cas de Camille, salariée qui développe aussi une petite activité indépendante : selon qu’elle attend sa paie pendant quatre jours ou le règlement d’une facture pendant plusieurs semaines, le besoin n’est pas le même, et le financement adapté non plus.
Découvert bancaire autorisé et facilité de caisse : quelle différence de fonctionnement ?
La facilité de caisse couvre généralement un décalage très bref
La facilité de caisse permet de régler des opérations alors que le solde disponible est insuffisant, dans une limite convenue avec l’établissement. Elle vise généralement un décalage ponctuel entre une sortie d’argent et une rentrée proche, identifiable et suffisamment certaine.
Camille doit ainsi payer son assurance automobile un lundi, alors que sa rémunération sera créditée le vendredi suivant. Si cette dépense fait passer son compte à moins 250 euros pendant quatre jours, une souplesse de courte durée peut répondre au problème sans mobiliser un financement plus long.
Le fonctionnement exact dépend cependant de l’accord : certains établissements imposent un retour créditeur dans un délai précis, d’autres définissent un nombre maximal de jours débiteurs sur une période donnée. Il n’existe pas de durée commerciale unique applicable à toutes les offres portant ce nom.
Le découvert autorisé organise une utilisation plus durable ou récurrente
Le découvert bancaire autorisé correspond à une permission de rendre le compte débiteur dans des conditions fixées à l’avance. Cette autorisation précise notamment le montant accessible, les modalités d’utilisation, la tarification et, selon le contrat, sa durée ou ses conditions de renouvellement.
Dans la pratique, cette formule peut être mieux adaptée à un décalage qui revient régulièrement ou qui nécessite une marge plus étendue. Elle ne constitue toutefois pas une permission de rester indéfiniment en négatif : un retour à l’équilibre peut être exigé à certaines échéances.
Supposons que Camille soit payée le 12 alors que plusieurs prélèvements interviennent en début de mois. Une enveloppe de 700 euros peut sécuriser cette période récurrente, mais elle ne règle pas une situation dans laquelle ses dépenses dépassent durablement ses revenus.
Le contrat compte davantage que le nom de l’offre bancaire
Les deux mécanismes reposent sur une même réalité économique : la banque avance des fonds et se rembourse grâce aux sommes qui arrivent ensuite sur le compte. Ce sont donc des formes de crédit bancaire, même si leur présentation paraît plus légère que celle d’un prêt personnel.
La frontière entre les deux appellations n’est pas parfaitement uniforme d’une enseigne à l’autre. Une offre appelée « souplesse de trésorerie » peut ainsi comporter des règles proches de celles d’une autorisation classique, tandis qu’une autre impose une régularisation beaucoup plus rapide.
Pour comparer utilement, Camille doit donc regarder quatre éléments : la somme mobilisable, le temps pendant lequel elle peut l’utiliser, le prix et les modalités de régularisation. Deux produits portant des noms différents peuvent être proches ; deux offres affichant le même intitulé peuvent produire des effets très différents.
Cette lecture évite aussi de confondre une autorisation avec une simple tolérance : le paiement exceptionnel d’une opération par la banque ne crée pas automatiquement un droit pour les mois suivants. Le premier réflexe consiste à identifier ce qui est réellement accordé par écrit, avant de comparer les délais.
Durée d’utilisation et plafond autorisé : les conditions qui changent tout
La durée d’utilisation se mesure selon les règles du contrat
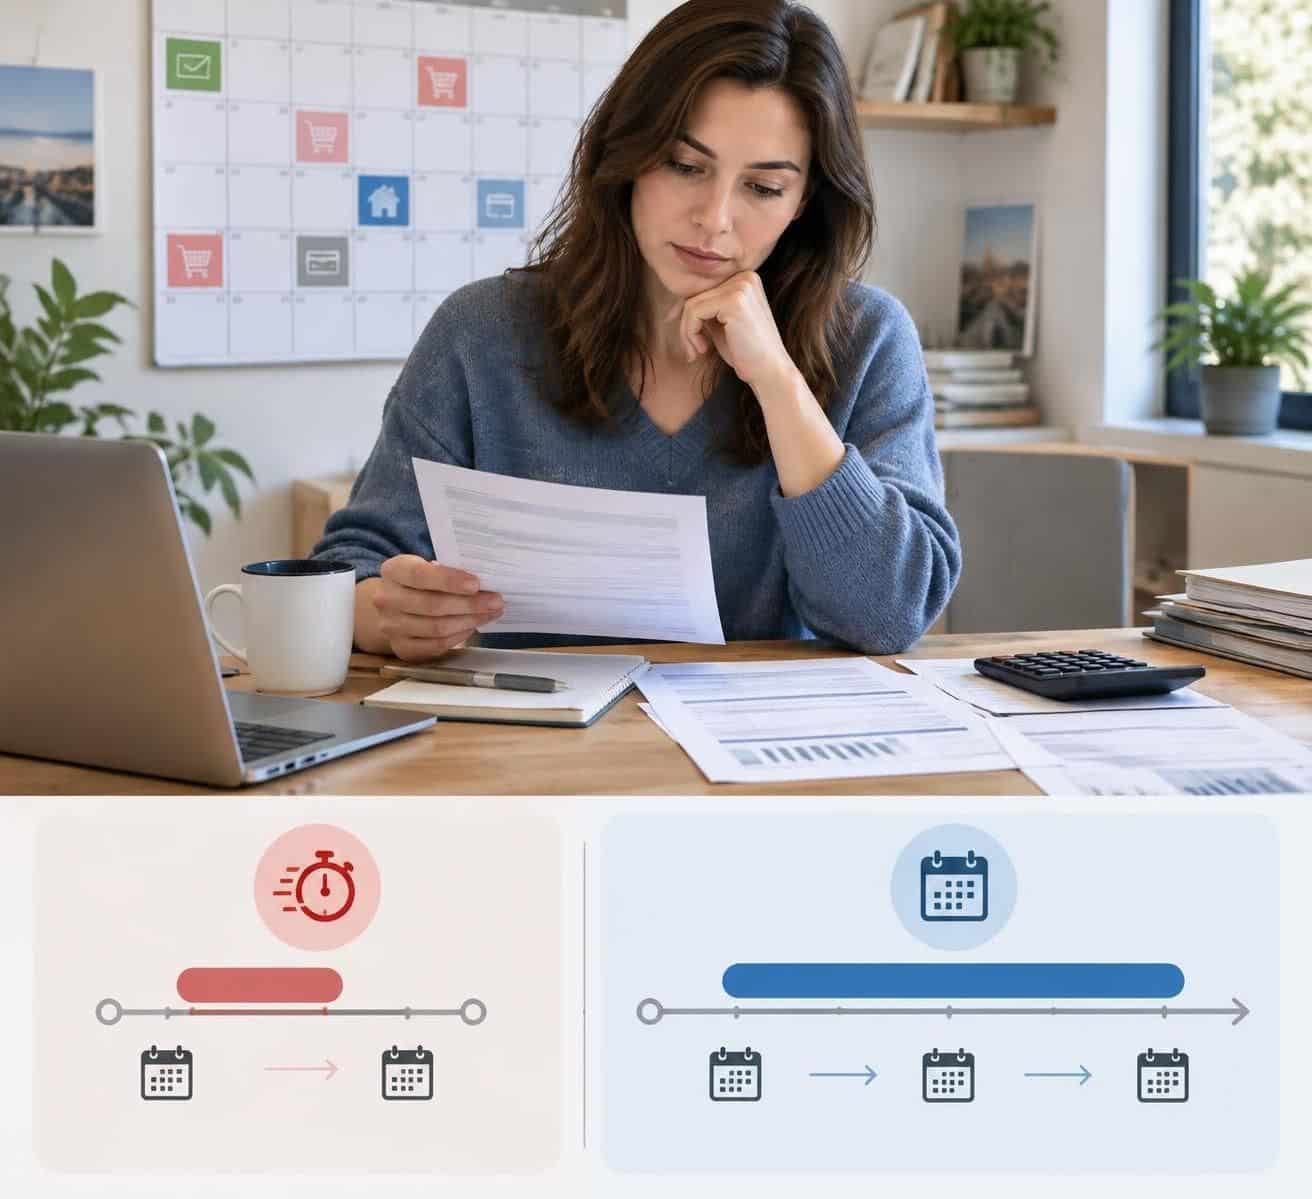
La durée d’utilisation représente souvent le critère le plus révélateur pour choisir entre les deux solutions. Un besoin de quatre jours ne présente pas le même risque qu’un solde négatif maintenu plusieurs semaines, même si la somme empruntée reste identique.
Attention à la manière de compter : une convention peut prévoir une durée continue maximale, un nombre de jours débiteurs par mois ou une obligation périodique de retour en position créditrice. Ces modalités ne sont pas interchangeables et peuvent modifier fortement la souplesse réellement disponible.
Camille pourrait, par exemple, être autorisée à utiliser 500 euros pendant dix jours consécutifs. Si elle reste à moins 100 euros au onzième jour, elle peut sortir du cadre convenu malgré une consommation très inférieure à l’enveloppe initiale.
À l’inverse, un compte redevenu positif puis à nouveau négatif peut respecter une règle de durée continue tout en contrevenant à une limitation cumulée. Il faut donc vérifier la formulation exacte plutôt que retenir uniquement un nombre annoncé oralement par le conseiller.
Le plafond autorisé ne suffit pas à définir les droits du client
Le plafond autorisé correspond au montant maximal prévu par l’accord, mais son respect ne dispense pas de respecter les autres conditions. L’autorisation fonctionne comme un ensemble : montant, calendrier, coût et éventuelles exigences particulières doivent être lus ensemble.
Une opération peut aussi faire franchir la limite sans que le titulaire l’ait anticipé : paiement par carte à débit différé, prélèvement annuel ou frais inscrits en fin de période. Consulter uniquement le solde affiché ne permet donc pas toujours d’évaluer les engagements qui restent à débiter.
Pour Camille, conserver une marge de sécurité de quelques dizaines d’euros sous la limite peut éviter qu’une dépense mineure déclenche une irrégularité. Une alerte de solde devient alors un outil de pilotage, et non une autorisation supplémentaire.
| Critère | Facilité de caisse | Découvert autorisé |
|---|---|---|
| Besoin généralement visé | Décalage ponctuel et très bref | Décalage potentiellement plus étendu ou récurrent |
| Temps d’utilisation | Habituellement court, selon l’accord | Défini par la convention, avec éventuelles obligations de régularisation |
| Montant accessible | Limite négociée avec la banque | Limite négociée avec la banque |
| Coût | Intérêts et éventuels frais contractuels | Intérêts et éventuels frais contractuels |
| Point décisif | Proximité d’une rentrée certaine | Compatibilité du calendrier avec les conditions prévues |
Un besoin qui se prolonge appelle une autre lecture juridique
Pour un particulier relevant du crédit à la consommation, la prolongation d’une situation débitrice entraîne des obligations spécifiques. Notamment, lorsqu’un dépassement se prolonge au-delà de trois mois, le prêteur doit proposer sans délai une autre opération de crédit soumise aux règles applicables.
Cette obligation ne signifie ni que trois mois constituent une permission générale, ni qu’un nouveau prêt sera automatiquement accepté. Les conditions initiales peuvent exiger une régularisation bien avant ce seuil, et le financement proposé suppose une analyse de la situation.
Ces règles ne se transposent pas telles quelles à un compte professionnel, dont le cadre doit être examiné séparément. La bonne limite n’est donc pas seulement une somme : c’est une somme utilisable pendant un temps précisément encadré.
Agios et frais bancaires : comment comparer le coût réel ?
Les intérêts dépendent du montant utilisé et du nombre de jours
La banque facture généralement des intérêts débiteurs, souvent appelés agios dans le langage courant, sur les sommes effectivement avancées. Leur montant varie principalement selon le capital utilisé, le taux prévu et le temps pendant lequel le solde demeure négatif.
Prenons une hypothèse simplifiée : Camille utilise 600 euros pendant dix jours avec un taux débiteur annuel de 15 %. Sur une base de 365 jours, les intérêts représentent environ 2,47 euros, selon le calcul suivant : 600 × 15 % × 10 ÷ 365.
Ce résultat reste un exemple pédagogique, hors autres coûts et sous réserve des modalités contractuelles de calcul. Dans la réalité, le solde peut changer quotidiennement, et certaines conventions prévoient des minimums de perception qui rendent les petites utilisations proportionnellement plus coûteuses.
Il faut aussi distinguer le taux débiteur du taux annuel effectif global, ou TAEG. Ce dernier vise à intégrer les coûts nécessaires à l’obtention du financement selon les règles applicables ; c’est un indicateur important pour comparer des offres, en complément des montants effectivement facturés.
Les frais bancaires ne se limitent pas au taux annoncé
Des frais de mise en place, de renouvellement ou un minimum forfaitaire peuvent être prévus selon l’offre. Ils ne sont pas systématiques, mais leur présence peut inverser le classement entre deux solutions dont les taux semblent proches.
Imaginons une proposition à taux relativement faible accompagnée de frais fixes, face à une autre légèrement plus chère en intérêts mais sans coût d’ouverture. Pour un besoin de quelques jours seulement, la seconde peut revenir moins cher ; pour un usage plus long, le résultat peut changer.
La comparaison doit donc porter sur un scénario concret plutôt que sur une promesse commerciale. Camille peut demander une simulation correspondant à son besoin réel : 400 euros pendant six jours, ou 900 euros pendant trois semaines, avec tous les éléments facturables.
- Vérifier le taux débiteur applicable dans les limites de l’accord.
- Repérer les frais fixes, les minimums de perception et leur périodicité.
- Demander le TAEG et les hypothèses retenues pour son calcul.
- Identifier le tarif hors autorisation, qui peut différer du tarif négocié.
- Comparer le coût total en euros pour un montant et une période identiques.
Les commissions d’intervention répondent à une logique distincte
Une commission d’intervention peut être prélevée lorsqu’une irrégularité de fonctionnement nécessite un traitement particulier, notamment en cas d’insuffisance de provision. Elle ne doit pas être confondue avec les intérêts qui rémunèrent l’avance de fonds.
Pour les particuliers, le plafond général est de 8 euros par opération et de 80 euros par mois, avec des protections renforcées dans certaines situations de fragilité financière. Ces limites concernent cette catégorie de commissions, et non indistinctement l’ensemble des frais bancaires.
Un usage conforme à l’autorisation ne doit donc pas être assimilé automatiquement à un incident générant ce type de facturation. En cas de ligne incomprise, demander le motif précis et la base tarifaire permet de distinguer le coût normal du financement d’un coût lié à une anomalie.
La solution la moins chère est celle dont le coût total correspond au scénario réellement vécu, pas celle qui affiche simplement le taux le plus bas.
Remboursement et dépassement de compte : quels risques anticiper ?
Le remboursement s’effectue généralement avec les rentrées d’argent
Sur un compte débiteur, les versements reçus réduisent automatiquement la somme due. Si Camille affiche moins 450 euros puis reçoit 1 800 euros de salaire, son solde passe à 1 350 euros, avant prise en compte des autres opérations et des éventuels coûts.
Contrairement à un prêt amortissable classique, il n’existe pas nécessairement une mensualité séparée qui rend l’effort visible. Le remboursement se fond dans les mouvements du compte, ce qui peut donner l’impression trompeuse que le salaire reçu reste entièrement disponible.
C’est précisément ce mécanisme qui peut installer une dépendance : le revenu comble le creux précédent, puis les dépenses courantes recréent aussitôt un solde négatif. Le financement ne sert plus seulement à décaler une échéance ; il absorbe progressivement une partie permanente des ressources futures.
Pour distinguer ces situations, Camille peut observer son point le plus bas chaque mois. Si ce minimum s’aggrave malgré des recettes stables, le problème concerne probablement l’équilibre budgétaire, et non le seul calendrier des prélèvements.
Le dépassement de compte peut concerner le montant ou le délai
Un dépassement de compte peut résulter d’une limite financière franchie, mais aussi du non-respect des conditions temporelles de l’accord. Rester à moins 200 euros après l’échéance prévue peut ainsi constituer une irrégularité alors que l’enveloppe initiale atteignait 800 euros.
L’établissement n’est pas tenu d’accepter toutes les opérations qui se présentent dans cette situation. Selon leur nature et le cadre applicable, certaines peuvent être rejetées, avec des conséquences différentes pour un prélèvement, un virement ou un chèque.
Un rejet de prélèvement peut entraîner un impayé auprès du fournisseur, qu’il faut traiter directement avec lui. Pour un chèque sans provision, les conséquences peuvent être plus lourdes et conduire, en l’absence de régularisation, à une interdiction d’émettre des chèques.
Il faut néanmoins éviter les raccourcis : un passage ponctuel en négatif n’entraîne pas automatiquement une inscription dans un fichier d’incidents. Ces inscriptions répondent à des conditions et procédures précises, distinctes d’un simple écart de quelques euros rapidement corrigé.
Une autorisation peut être modifiée ou supprimée dans un cadre encadré
Une permission accordée aujourd’hui n’est pas nécessairement acquise pour toujours. Sa réduction, son non-renouvellement ou sa résiliation dépendent du contrat, du statut du client et des règles légales applicables, notamment en matière d’information et de préavis.
Pour Camille, le risque pratique serait de construire tout son budget autour d’une marge considérée comme permanente. Mieux vaut conserver les documents contractuels et surveiller les messages de la banque, car une modification peut nécessiter une réorganisation rapide des paiements.
Dès qu’une rentrée attendue prend du retard, prévenir le conseiller avant l’incident laisse davantage de place à une solution négociée. Une demande précise, accompagnée d’une date crédible de régularisation, est plus utile qu’une sollicitation vague après plusieurs rejets.
Le principal signal d’alerte n’est pas d’utiliser une avance ponctuelle, mais de ne plus pouvoir expliquer quand et comment le compte redeviendra durablement positif.
Comment choisir entre facilité de caisse et découvert bancaire autorisé ?
Partir de la cause du besoin de trésorerie
Le choix commence par une question simple : pourquoi manque-t-il de l’argent à cette date ? Un décalage technique, une dépense exceptionnelle et un déficit récurrent peuvent produire le même solde négatif, mais ils ne justifient pas la même réponse.
Si Camille attend un salaire confirmé dans quatre jours, une avance très brève peut être cohérente. Si elle doit financer pendant plusieurs mois le remplacement d’un équipement indispensable, un prêt amortissable peut offrir une échéance plus lisible et un coût à comparer sur toute la période.
Lorsque les dépenses ordinaires dépassent les revenus, augmenter l’enveloppe ne corrige pas la cause. Cela repousse le moment où la difficulté devient visible et peut accroître les charges qui pèsent ensuite sur le budget.
Un premier diagnostic consiste à séparer les dépenses fixes, les charges exceptionnelles et les recettes réellement certaines. Les remboursements espérés, ventes non conclues ou primes non confirmées ne doivent pas être traités comme de l’argent déjà disponible.
Construire un calendrier plutôt que demander une marge au hasard
Pour évaluer son besoin de trésorerie, Camille peut établir un calendrier glissant sur quatre à huit semaines. Elle y inscrit le solde initial, les encaissements attendus et les sorties connues, en utilisant leurs dates probables de passage sur le compte.
Ce tableau prévisionnel fait apparaître deux données essentielles : le point le plus bas et le nombre de jours nécessaires pour retrouver une position positive. Ce sont ces données qui permettent de demander un montant proportionné et des conditions compatibles avec la situation.
Supposons un creux prévisible de 380 euros pendant cinq jours, suivi d’un salaire stable. Une demande adaptée à ce scénario est plus convaincante qu’une sollicitation de 2 000 euros sans explication, et elle limite la tentation de considérer une réserve excessive comme du pouvoir d’achat.
Avant même de souscrire, déplacer un prélèvement après le versement du salaire peut supprimer le décalage. Il faut obtenir l’accord du créancier et vérifier les nouvelles échéances, mais cette solution peut éviter des intérêts récurrents sans créer de nouvelle dette.
Négocier des conditions vérifiables et adaptées au bon compte
La discussion avec la banque gagne à porter sur des engagements précis : somme disponible, délai maximal, fréquence de retour créditeur, prix et conséquences d’un retard. Demander ces éléments par écrit permet de comparer sereinement et de ne pas dépendre d’un échange téléphonique mal mémorisé.
Camille doit également distinguer ses finances personnelles de son activité indépendante. Si le besoin provient d’un client professionnel qui règle tardivement, les solutions et protections applicables peuvent différer de celles d’un particulier utilisant son compte courant pour ses dépenses domestiques.
Selon l’activité, un acompte client, un échéancier fournisseur ou une solution de financement des factures peut mieux correspondre au cycle économique. Ces options ont elles aussi un coût et des conditions ; leur intérêt tient à leur adéquation avec l’origine du manque de liquidités.
Enfin, si la situation devient difficile à stabiliser, un Point conseil budget peut aider gratuitement à analyser les engagements et à préparer les démarches. Le bon financement est celui dont la sortie est prévue dès le départ, avec une rentrée identifiée et un calendrier réaliste.
La facilité de caisse est-elle toujours limitée à quinze jours ?
Non. Cette durée peut figurer dans certaines offres, mais elle ne constitue pas une règle universelle. L’accord bancaire précise le délai applicable et les éventuelles obligations de retour à un solde positif.
Un découvert autorisé est-il gratuit si je respecte le plafond ?
Pas nécessairement. Des intérêts et des frais prévus au contrat peuvent être dus même lorsque toutes les conditions d’utilisation sont respectées. La gratuité doit être expressément prévue par l’offre.
La banque doit-elle accepter un prélèvement dans la limite de mon autorisation ?
Une autorisation valide a vocation à couvrir les opérations dans les conditions convenues. Il faut toutefois tenir compte des paiements déjà engagés, des restrictions contractuelles et d’autres motifs légitimes de refus. En cas de rejet inattendu, demandez sa justification.
Peut-on conserver un solde négatif pendant plus de trois mois ?
Ce seuil ne donne pas un droit à rester débiteur. Pour un particulier relevant du crédit à la consommation, un dépassement prolongé au-delà de trois mois oblige le prêteur à proposer sans délai une autre opération de crédit, sans garantir son acceptation.
Que faire si la rentrée d’argent prévue est retardée ?
Contactez rapidement votre conseiller, indiquez le montant manquant et une date réaliste de régularisation, puis demandez un accord écrit si un aménagement est accepté. Prévenez également les créanciers concernés avant les échéances pour rechercher un report négocié.