
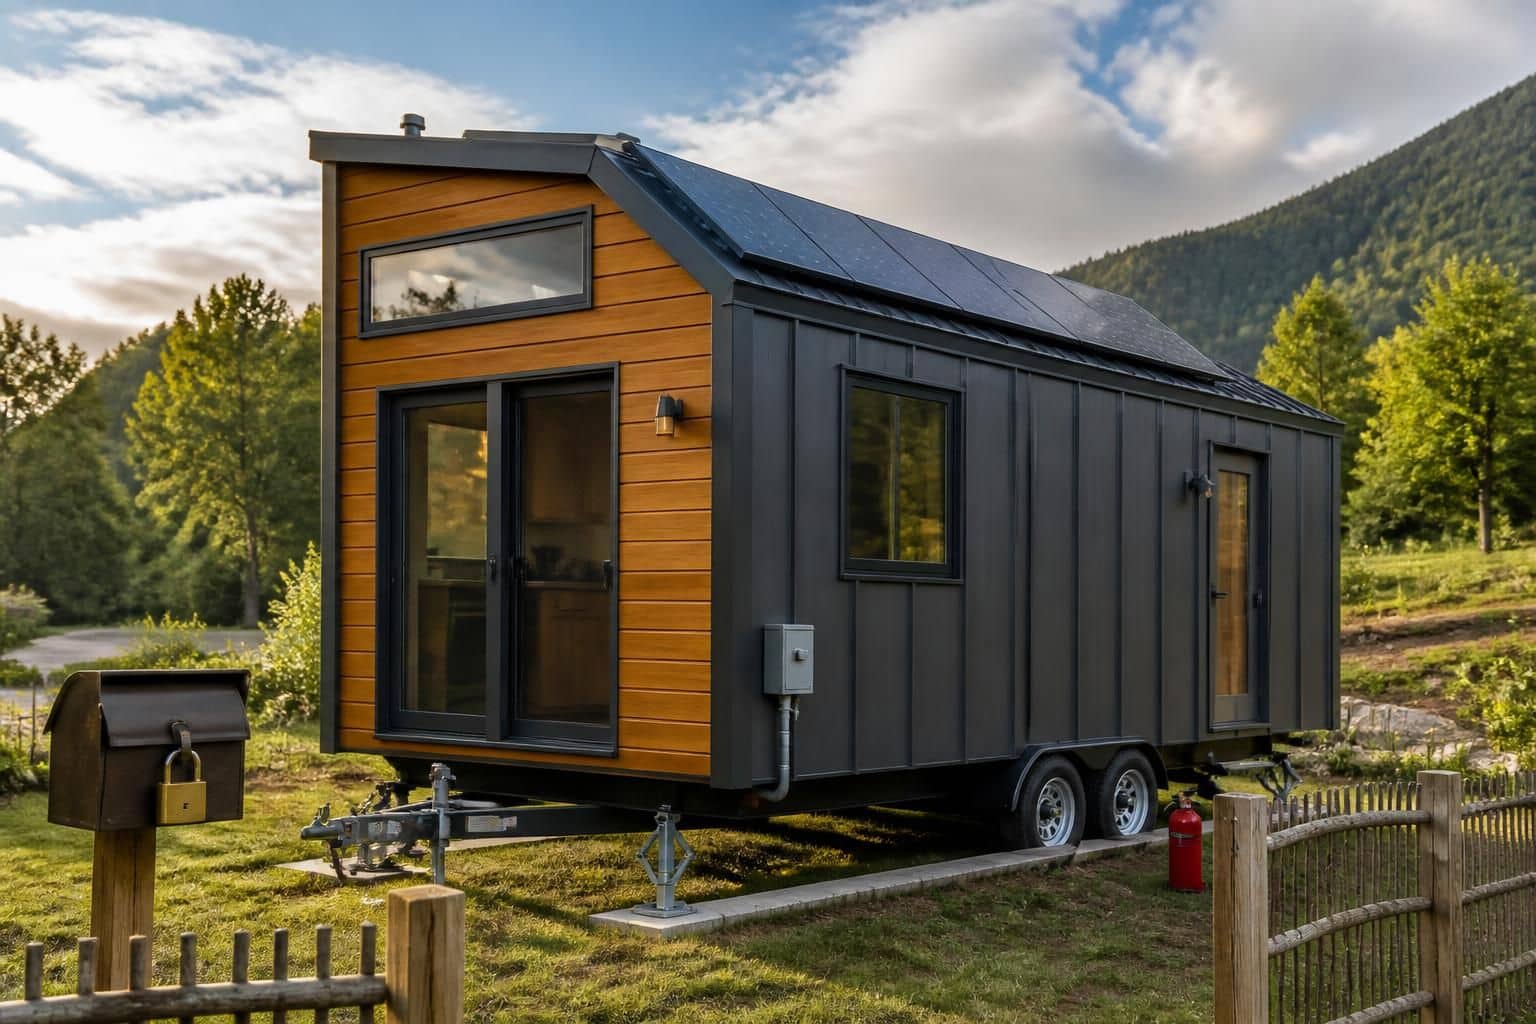
Une tiny house n’est pas seulement une petite maison : c’est un choix de vie, souvent entre minimalisme, sobriété énergétique et habitat mobile (quand l’habitat reste déplaçable). Cette singularité attire, mais elle bouscule aussi le marché de l’assurance : la frontière entre assurance habitation et couverture “véhicule / remorque” peut devenir floue dès qu’un sinistre arrive. Entre le statut réel du logement, les risques (incendie, dégâts des eaux, vol, transport) et la manière dont l’assureur lit votre déclaration, la qualité du contrat d’assurance compte autant que le prix.
Pour rendre les choses concrètes, imaginez Léa et Karim, installés près d’une zone forestière : leur tiny house sur roues est parfois déplacée, parfois posée au même endroit pendant des mois, et elle intègre un poêle à bois, des panneaux photovoltaïques et un système de récupération d’eau. Leur crainte n’est pas théorique : un dégât des eaux mineur peut dégénérer dans un espace compact, et un vol en période d’absence peut coûter plus que prévu. Ce guide explore les solutions disponibles, mais aussi les limites fréquentes (exclusions, franchises, différences de statut, complexité déclarative), afin de bâtir une protection cohérente et solide.
En bref
- La typologie (sur roues vs sur fondations) change la nature des risques et donc les garanties attendues.
- Une responsabilité civile adaptée au déplacement est indispensable pour une tiny house mobile.
- Les équipements (photovoltaïque, batteries, récupération d’eau, chauffage) doivent être correctement déclarés pour éviter la sous-assurance.
- Comparer uniquement le tarif est une erreur : il faut lire plafonds, exclusions, franchises et conditions d’usage (occupation permanente, vacance, inoccupation).
- Des gestes de prévention (anti-vol, sécurité incendie, entretien étanchéité) améliorent la sinistralité et la crédibilité de votre dossier.
Comprendre la tiny house : ce que l’assureur évalue vraiment
Assurer une tiny house, ce n’est pas cocher “maison” ou “caravane” et s’arrêter là. Les assureurs analysent un ensemble d’indices qui modifient l’appréciation du risque : mobilité, implantation, nature des matériaux, exposition géographique, fréquence d’occupation et présence d’équipements spécifiques. C’est précisément ce qui rend l’exercice parfois frustrant pour les propriétaires : le logement vit “entre deux mondes”.
Dans la vie réelle, cette analyse s’observe dans la façon dont on vous questionne au moment du devis. On vous demande où la tiny house dort la plupart du temps, si elle circule (et à quelle fréquence), si elle est branchée à un réseau électrique ou en autonomie, et comment l’eau est stockée ou distribuée. Un détail, comme l’emplacement d’un module de batterie ou la manière dont l’installation chauffage est ventilée, peut avoir un impact sur la liste des garanties proposées. Finalement, la tiny house impose une lecture plus fine de la réalité du logement.
Typologie : sur roues (THOW) ou sur fondations, le statut change la couverture
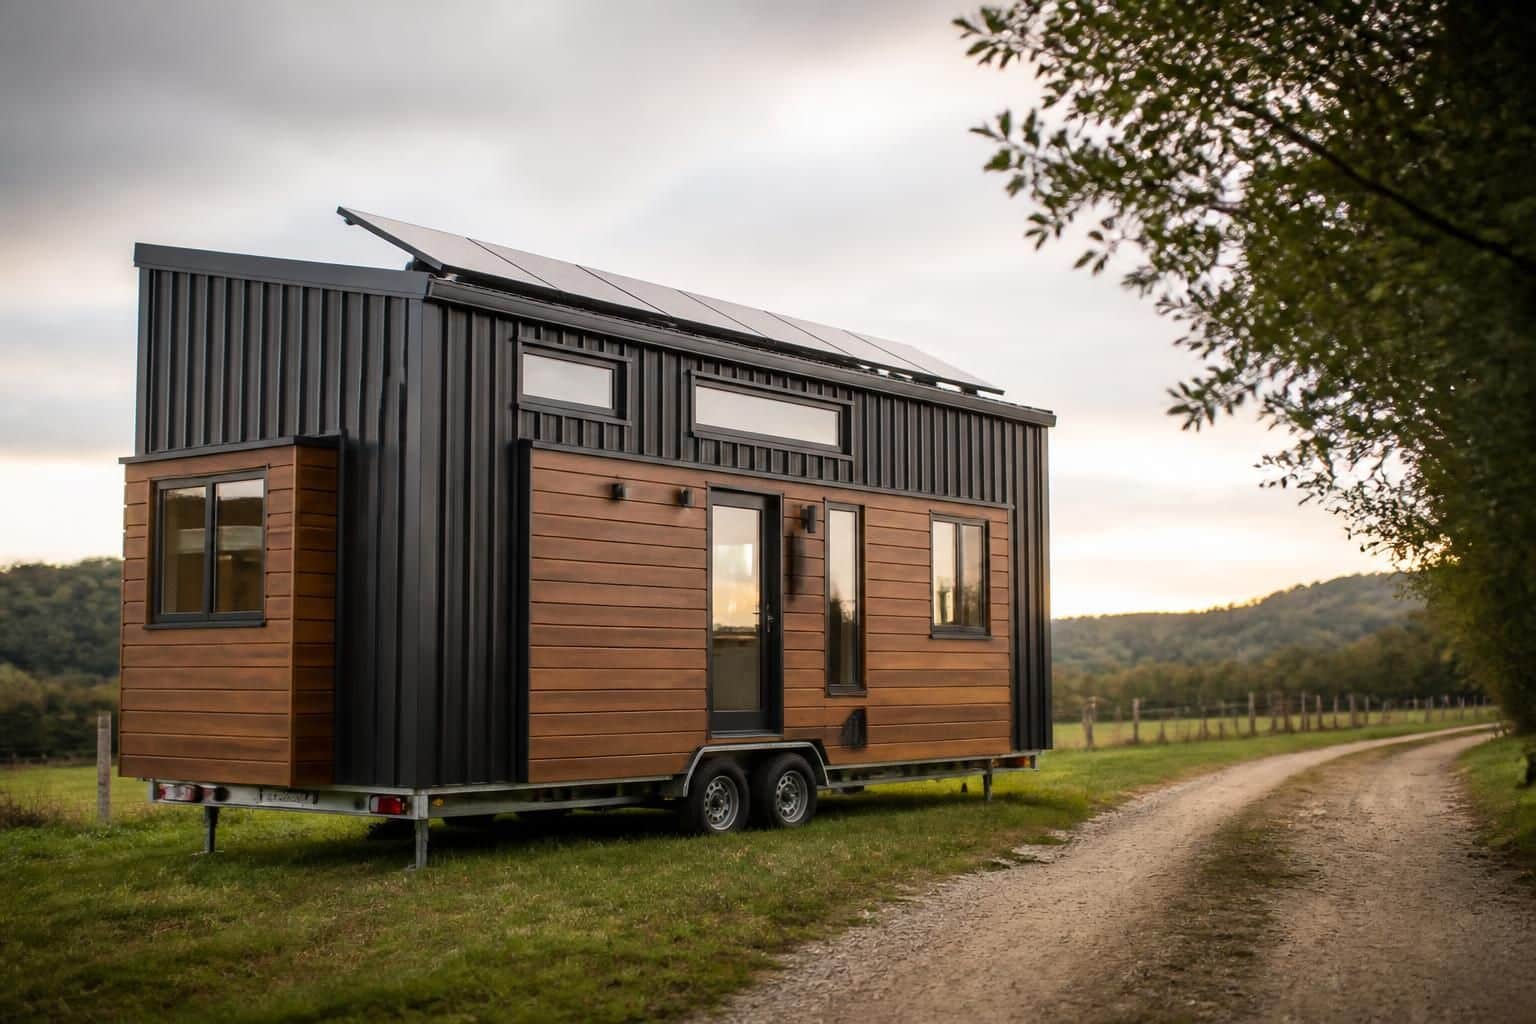
Premier point déterminant : distinguer une tiny house sur roues (souvent appelée Tiny House On Wheels, THOW) et une tiny house posée sur fondations. Les THOW, montées sur châssis de type remorque, sont traitées autrement : elles se rapprochent juridiquement d’un ensemble “remorque / véhicule tracté”. Selon leur situation d’immatriculation, l’assureur peut vous orienter vers une logique de contrat proche de la responsabilité civile routière, avec une couverture qui suit le déplacement et le stationnement.
À l’inverse, une tiny house installée durablement sur un terrain et assimilée à une habitation “fixe” est plus facilement rattachée à une assurance habitation (souvent multirisque). Même si la surface est réduite, l’assureur cherche des réponses similaires à celles d’une maison classique : risque incendie, dégâts des eaux, vol et vandalisme, ainsi que responsabilité civile vie privée. La différence tient surtout aux matériaux et à l’architecture compacte, qui modifient la cinétique d’un sinistre. Un dégât des eaux se diffuse parfois “moins loin”, mais il peut aussi toucher rapidement plusieurs zones, parce que tout est concentré.
Les risques spécifiques : mobilité, compacité, emplacement
Une tiny house mobile cumule plusieurs couches de risques. Pendant le transport, il existe des risques liés à la circulation, aux chocs, au stationnement et à la responsabilité en cas de dommages causés à des tiers. Après le déplacement, l’exposition au vol augmente aussi : une tiny house peut être laissée sur un parking, un terrain temporaire, ou sur un emplacement moins surveillé. À cela s’ajoute la corrosion et l’usure mécanique du châssis lorsqu’on change souvent d’endroit.
La compacité modifie aussi le profil incendie et eau. Le bois (souvent présent dans les finitions) et l’encombrement des installations peuvent rendre la prévention plus essentielle. Pensez à Léa et Karim : leur poêle à bois est fiable, mais si le conduit n’est pas inspecté, un défaut de tirage ou un encrassement peut devenir critique plus vite dans un volume réduit. Côté “eau”, la récupération de pluie et les réservoirs ajoutent un enjeu : une fuite sur un petit circuit peut avoir des effets rapides sur les placards, les sols et les cloisons.
Enfin, l’emplacement influe sur l’analyse. Sur un terrain isolé, l’assureur peut demander des éléments sur la sécurité (cadenas renforcés, alarme, éclairage). En zone plus exposée aux intempéries, il peut ajuster les garanties “catastrophes naturelles” et les conditions d’indemnisation. L’enjeu : que le contrat reflète exactement l’environnement réel de la tiny house, sinon la discussion au moment du sinistre peut devenir tendue.
Insight à retenir : la qualité de votre déclaration conditionne la qualité des garanties que vous aurez réellement au moment où vous en aurez besoin.
Solutions d’assurance pour tiny house : choisir le bon contrat selon l’usage
Une fois le cadre compris, la question devient : quelles solutions d’assurance existent réellement pour protéger une tiny house ? En pratique, on voit trois grandes familles de contrat d’assurance, chacune avec ses atouts et ses limites. Le bon choix dépend d’abord de la mobilité, puis de la façon d’occuper le logement (principal, secondaire, saisonnier, parfois inoccupé).
Pour garder une logique claire, prenons un fil conducteur : Léa et Karim ont alterné entre une période où la tiny house est restée sur place, et des semaines où ils ont déplacé l’habitat. Leur objectif : ne pas se retrouver avec une couverture qui “change de nature” à la mauvaise période. C’est là que le choix du contrat, et la manière dont on le configure, fait la différence.
Assurance habitation classique : adaptée aux tiny houses fixées
Pour une tiny house installée sur des fondations, la multirisque habitation reste souvent la voie la plus cohérente. Elle couvre en général l’incendie, les dégâts des eaux, le vol et le vandalisme, ainsi que la responsabilité civile vie privée. Certains assureurs proposent aussi des extensions qui “collent” mieux à un logement moderne : prise en compte de systèmes énergétiques, clauses spécifiques liées à la déclaration du bien, ou options pour mieux couvrir les aménagements intégrés.
Attention cependant : la taille réduite peut être perçue par certains acteurs comme un facteur de risque ou comme un élément nécessitant une souscription plus précise. Si vous n’indiquez pas correctement la valeur de l’ensemble (structure + équipements), vous risquez une indemnisation calculée sur une base trop basse. Dans une tiny house, le mobilier sur mesure et les installations techniques peuvent représenter une part significative du coût total. D’où l’importance de documenter : factures, photos, références techniques.
Assurance caravane / remorque habitable : logique pour une tiny house sur roues
Pour les tiny houses mobiles, l’assurance peut s’orienter vers des contrats pensés pour la remorque habitable ou la caravane. Ces contrats incluent typiquement la responsabilité civile pendant le trajet et une protection contre des dommages accidentels, y compris vol et vandalisme selon les garanties choisies. Souvent, on peut ajouter une option pour le contenu personnel : indispensable si vous emportez des équipements (électroménager compact, literie, matériel technique).
La limite la plus fréquente concerne l’usage résidentiel permanent. Certains contrats sont conçus pour une utilisation plus “temporaire” et peuvent exclure des situations d’habitation durable. C’est une zone à sécuriser lors de la souscription : si votre tiny house devient résidence principale, vous devez vérifier que le contrat ne bascule pas en régime non couvert. Les acteurs du marché évoluent, et des formules hybrides apparaissent : elles tentent de concilier l’aspect habitation et la dimension habitat mobile.
Multirisque “spécifique tiny house” : plus sur-mesure, parfois plus cher
Une troisième voie consiste à chercher des offres réellement pensées pour les tiny houses. Le principe : combiner garanties classiques et extensions adaptées aux risques de micro-maisons, notamment en lien avec matériaux, étanchéité, équipements autonomes et incidents liés à l’architecture compacte. En clair, l’assureur ne vous traite pas comme une habitation “standard réduite”, mais comme un type d’habitat dont le risque est évalué à partir de caractéristiques concrètes.
En contrepartie, le tarif peut être plus élevé. Cela se justifie souvent par une meilleure lecture des équipements et par une gestion du dossier plus attentive. Le point à vérifier : les conditions exactes d’indemnisation (plafonds et franchises) et la manière dont sont traitées les périodes d’inoccupation. Quand votre tiny house reste vide plusieurs semaines, certains contrats s’appuient sur des critères de sécurité (alarme, fermeture, surveillance) et peuvent moduler la prise en charge.
| Type d’assurance | Couverture principale | Atouts | Limites typiques |
|---|---|---|---|
| Assurance habitation classique | Incendie, dégâts des eaux, vol, responsabilité civile | Large base, cohérente pour tiny house fixe | Peut être restrictive sur certains usages ou mal adaptée si la déclaration est incomplète |
| Assurance caravane / remorque habitable | R.C. liée au déplacement, dommages accidentels, vol, assistance | Adaptée au habitat mobile et aux phases de transport | Usage résidentiel permanent parfois exclu ou limité |
| Multirisque spécifique tiny house | Garanties classiques + extensions liées aux équipements et au logement | Approche plus sur-mesure des risques | Tarif potentiellement plus élevé, conditions déclaratives plus exigeantes |
Insight à retenir : un bon contrat “colle” à votre vie réelle, sinon il colle aussi à ses exclusions au moment du sinistre.
Pour éviter les mauvaises surprises, une checklist d’informations à fournir (usage, mobilité, valeur des équipements, sécurité) fait gagner du temps au devis et au traitement d’un dossier. Ensuite, il reste à choisir avec méthode, pas uniquement avec un prix d’appel.
Critères clés en 2026 : garanties, franchises, exclusions et cohérence déclarative
En matière de assurance, la décision ne se résume pas à “payer moins”. Pour une tiny house, le vrai risque est la discordance entre ce que vous croyez être couvert et ce que le contrat couvre effectivement. C’est aussi là que les limites du marché se font sentir : le doute naît quand l’assureur ne reconnaît pas la configuration réelle (statut hybride, usage mixte, équipements autonomes).
Pour structurer le choix, Léa et Karim ont procédé comme on préparerait un dossier médical : documents, preuves, et lecture ligne par ligne des clauses sensibles. Leur objectif n’était pas de contester, mais de sécuriser leur contrat d’assurance.
Définir l’usage réel : résidence principale, secondaire, saisonnier, périodes d’inoccupation
Commencez par préciser votre cas d’usage. Êtes-vous en résidence principale, secondaire, ou dans un rythme saisonnier ? Une tiny house souvent déplacée, ou un logement qui reste inoccupé, n’expose pas le même risque qu’une habitation “au quotidien”. Certains contrats ajustent la prise en charge lorsque le logement est vide trop longtemps : le vol peut être exclu ou moins bien indemnisé au-delà d’un délai de vacance, surtout si la sécurité n’est pas jugée suffisante.
Un point pratique : si vous changez votre routine (par exemple passage de “loisirs” à “résidence principale”), vous devez le signaler. En assurance, la cohérence prime. Et si vous oubliez de mettre à jour votre déclaration, l’assureur peut réduire l’indemnisation ou opposer une non-conformité.
Comparer les offres : garanties, plafonds, franchises et zones géographiques
La comparaison doit être exhaustive. Vérifiez d’abord les garanties : incendie, dégâts des eaux, vol, vandalisme, bris de glace, et surtout la responsabilité civile adaptée à votre situation. Ensuite, regardez les exclusions : terrains, usages, activités, et parfois catégories de catastrophes naturelles selon la zone.
Les éléments qui coûtent souvent cher en cas de sinistre sont les franchises et les plafonds d’indemnisation. Un contrat peut afficher un prix intéressant, mais inclure une franchise élevée ou plafonner trop bas. Dans une tiny house, la réparation d’un élément sur mesure (menuiserie, mobilier escamotable, isolation spécifique) peut dépasser ce que les plafonds “standard” anticipent.
Certaines compagnies proposent en ligne des simulations et une personnalisation plus fine. C’est un bon signal, à condition de garder une exigence : la simulation ne remplace pas la lecture des conditions générales.
Vérifier l’assureur : qualité de service et capacité à gérer un habitat atypique
Le marché s’améliore, mais la compétence demeure inégale. Privilégiez un assureur capable de comprendre une tiny house : présence d’interlocuteurs formés, réactivité en cas de sinistre, et capacité à traiter les équipements spécifiques. Les retours d’expérience sont utiles, mais l’idéal reste de tester la qualité de réponse : délais de devis, précision des demandes, clarté des exclusions.
À ce stade, une protection juridique peut aussi devenir pertinente. Si un litige survient (expertise, responsabilité, contestation d’un sinistre), l’assistance juridique évite que le conflit se transforme en coût et en temps perdu. Cela ne remplace pas les garanties, mais cela sécurise la gestion du “après sinistre”.
Optimiser le contrat : négociation, regroupements, ajustement des options
Une marge d’ajustement existe souvent. Regrouper plusieurs assurances chez le même assureur peut améliorer le tarif. De plus, un bon profil (absence de sinistre, dispositifs de sécurité, entretien régulier) donne parfois accès à des conditions plus favorables. Négocier ne signifie pas “trouver moins”, mais “trouver juste” : conserver les garanties utiles et retirer celles qui ne collent pas à votre réalité.
Insight à retenir : l’assurance performe surtout quand les documents, les déclarations et les garanties forment un ensemble cohérent.
Prévenir les risques et documenter la valeur : réduire les sinistres et accélérer l’indemnisation
Même avec le meilleur contrat d’assurance, la prévention reste le levier le plus fiable. D’abord parce qu’elle limite la probabilité de sinistre, ensuite parce qu’elle facilite l’indemnisation : un dossier bien préparé rassure l’expert et réduit les zones d’interprétation. Dans une tiny house, où l’espace est concentré, chaque erreur se paie plus vite.
Léa et Karim ont donc mis l’accent sur trois axes : sécurité incendie, sécurité anti-vol, et maintenance des installations (électricité, eau, toiture). Leur logique était simple : si l’assureur vous observe sur le terrain via les preuves et la conformité de l’installation, vous avez plus de chances d’être traité de manière fluide.
Sécurité incendie et prévention : détecteurs, installation du chauffage, contrôles réguliers
Le chauffage est un point névralgique dans une tiny house, notamment quand il s’agit d’un poêle à bois ou de granulés. Le risque n’est pas seulement la combustion : il concerne aussi la ventilation, la distance des matériaux, la qualité du conduit et l’entretien. Installez un détecteur de fumée adapté, prévoyez un extincteur accessible (et vérifiez la date de validité), et planifiez des contrôles réguliers de l’installation.
Un exemple concret : après une période de stationnement prolongée, Karim a constaté une légère déformation autour d’une trappe de passage, liée à la dilatation du bois. Rien de catastrophique, mais cela annonçait une fragilité. Un remplacement préventif a évité une infiltration qui aurait pu abîmer un conduit ou des éléments de sécurité. Dans ce type d’habitat, la prévention ressemble souvent à de la “maintenance ciblée”.
Anti-vol et suivi du logement : dissuasion et dispositifs adaptés à l’habitat mobile
Pour une tiny house, le vol peut être autant une question de visibilité qu’une question d’opportunité. Là où un domicile classique dispose parfois de protections externes, une tiny house sur roues peut être plus facilement isolée. En réponse : verrous renforcés, alarme connectée si la couverture réseau est bonne, éclairage à détection de mouvement, voire caméra orientée vers l’accès.
La difficulté est de choisir des dispositifs compatibles avec la mobilité. Un verrou “trop fixe” peut être moins pratique lors des déplacements, tandis qu’un système trop léger peut être contournable. L’idée est de trouver un équilibre entre robustesse et usage. Ce choix peut aussi influencer le contrat : certains assureurs attachent une valorisation à la présence de dispositifs de sécurité.
Documentation : photos, factures, estimation des équipements et valeur réelle
Au moment d’un sinistre, ce qui fait gagner des semaines, c’est la capacité à prouver la valeur. Faites un dossier : photos de chaque angle (intérieur et extérieur), relevés techniques (référence du poêle, schémas de ventilation, puissance photovoltaïque), factures d’achat et, si possible, un inventaire des biens contenus dans la tiny house.
Les équipements d’autonomie énergétique méritent une attention particulière : panneaux photovoltaïques, batteries, onduleurs, systèmes de récupération d’eau. Le coût global de ces dispositifs peut être élevé, et leur couverture doit être explicitement intégrée à votre assurance via les garanties pertinentes. Vous évitez ainsi la situation classique : “la structure est couverte, mais l’équipement technique ne l’est qu’en partie”.
Prévenir aussi les erreurs administratives : déclarer les changements et suivre l’évolution des règles
Le cadre évolue, et la manière dont les contrats appréhendent les habitats alternatifs s’améliore progressivement. Restez vigilant sur vos déclarations : changement de lieu d’installation, modification d’équipements, ajout d’un module solaire ou d’un système de traitement de l’eau. Chaque modification modifie la lecture du risque.
À ce sujet, si vous avez des activités liées à votre habitat (bureau à domicile, usage professionnel ponctuel), certaines garanties peuvent nécessiter un ajustement. Vous pouvez aussi explorer des repères utiles via les assurances pour activités professionnelles à domicile, car la frontière entre usage privé et usage pro est l’un des terrains où les contrats peuvent évoluer.
Insight à retenir : documenter, c’est réduire le “flou” qui coûte le plus cher quand l’expert arrive.
Une fois la prévention et la documentation en place, il reste à traiter les questions pratiques : faut-il assurer pendant le déplacement, comment faire pour une location saisonnière, et comment compléter sa protection sans surpayer.
Limites courantes et questions pratiques : déplacement, location, et cas “frontière”
Même avec une bonne stratégie, on rencontre des limites dans l’assurance tiny house. Elles viennent rarement d’une mauvaise intention ; elles naissent plutôt de l’écart entre les catégories d’assurance existantes et la réalité hybride de l’habitat. Pour éviter les impasses, il vaut mieux anticiper les scénarios “frontière” : déplacement régulier, habitation occasionnelle, location saisonnière, ou équipements techniques ajoutés après coup.
Le plus utile consiste à poser les questions avant de signer, et à exiger des réponses précises sur les clauses sensibles. C’est aussi là qu’une protection juridique peut apporter un filet de sécurité, surtout quand un sinistre oblige à discuter.
Faut-il assurer pendant le déplacement ? oui : au minimum la responsabilité civile
Si votre tiny house circule, elle doit être couverte durant le déplacement, souvent via une logique de type assurance auto ou contrat dédié au châssis remorque selon l’immatriculation. L’objectif est de couvrir votre responsabilité civile en cas de dommages causés à des tiers, et de sécuriser certains risques liés au transport (accident, vol pendant stationnement, etc.).
Un conseil pratique : si vous changez la fréquence de déplacement (par exemple, vous passez d’un usage occasionnel à un usage régulier), mettez à jour le contrat. Le risque augmente, et le contrat doit le suivre. Pour mieux comprendre les nuances des couvertures liées aux périodes d’usage, vous pouvez consulter l’assurance auto saisonnière pour quels profils, même si votre cas vise une tiny house sur roues : la logique de couverture par période et l’adéquation au rythme d’usage sont souvent comparables.
Location saisonnière : attention à la nature du statut assuré
Mettre une tiny house en location saisonnière n’implique pas automatiquement une couverture identique à votre usage privé. Certains contrats exigent des conditions spécifiques (changement d’usage, déclaration anticipée, garanties locatives). En pratique, il est souvent recommandé de choisir une formule de type résidence secondaire adaptée ou une assurance propriétaire non occupant, selon votre montage.
Le point délicat : la responsabilité civile vis-à-vis des occupants. Les dommages causés par un locataire, ou un incident dans le logement, doivent être couverts par les bonnes garanties. Sans cela, vous pouvez vous retrouver à gérer des coûts que le contrat n’assume pas, ou à attendre une validation longue.
Mini-problème, grande conséquence : le vide et l’absence prolongée
Un autre scénario fréquent : la tiny house reste inoccupée plusieurs semaines ou pendant des saisons entières. Dans ce cas, les clauses d’inhabitation ou les conditions de sécurité peuvent entrer en jeu. Certains contrats suspendent partiellement la garantie vol si le logement dépasse une durée de vacance non sécurisée.
Pour éviter cela, prévoyez des mesures simples : alarme, éclairage, contrôle régulier, verrouillage renforcé, et idéalement une organisation documentée (visites, photos horodatées des sécurités). Vous réduisez les risques et vous apportez une preuve du soin apporté.
Equipements autonomes : intégrer leur valeur dans le contrat
Enfin, une limite récurrente concerne l’intégration des équipements : panneaux solaires, batteries, traitement de l’eau, poêle, systèmes de stockage. Beaucoup de sinistres ne touchent pas la “charpente” en premier ; ils touchent un module : batterie endommagée, fuite sur circuit d’eau, surtension liée à un incident, ou incendie qui démarre dans une installation technique.
Résultat : même si la structure est couverte, l’indemnisation peut être incomplète si les garanties ne correspondent pas à la nature des équipements. D’où l’importance d’un inventaire clair et d’une déclaration précise lors de la souscription et à chaque évolution.
- Déplacement : vérifiez la couverture de responsabilité civile et les garanties liées au transport / stationnement.
- Location : adaptez l’usage (résidence secondaire, propriétaire non occupant, responsabilité locative).
- Inoccupation : testez les clauses d’inhabitation et maintenez des dispositifs anti-vol.
- Équipements : déclarez les modules (photovoltaïque, batterie, eau, chauffage) pour éviter les indemnités partielles.
Insight à retenir : dans l’assurance tiny house, les scénarios “rares” sont ceux qui coûtent le plus cher quand ils ne sont pas couverts.
Quelle assurance choisir pour une tiny house sur roues (THOW) ?
Visez un contrat qui couvre clairement la responsabilité civile pendant les phases de déplacement et précise la prise en charge des dommages en transport et au stationnement. Vérifiez aussi si l’usage résidentiel prolongé est autorisé ou exclu, selon vos périodes réelles d’habitation.
Faut-il assurer une tiny house lors de son déplacement ?
Oui : au minimum, une couverture assurant la responsabilité civile liée au déplacement est nécessaire. Le bon niveau dépend de l’immatriculation et de la configuration (remorque habitable, caravane, etc.), mais l’idée reste la même : couvrir les dommages causés à autrui et les risques associés au trajet.
Une tiny house posée sur un terrain doit-elle être assurée comme une maison classique ?
Souvent, une assurance habitation multirisque est la solution la plus logique si la tiny house est installée durablement. L’essentiel est de déclarer correctement la valeur et les équipements (chauffage, eau, isolation, systèmes autonomes) afin d’éviter une indemnisation insuffisante.
Quels réflexes pour éviter une indemnisation incomplète ?
Conservez factures et preuves (photos, inventaire), contrôlez régulièrement eau et installations électriques, et mettez à jour votre déclaration quand vous modifiez des équipements. Cette discipline réduit les zones d’interprétation du contrat d’assurance, surtout pour les sinistres liés aux risques spécifiques aux tiny houses.
