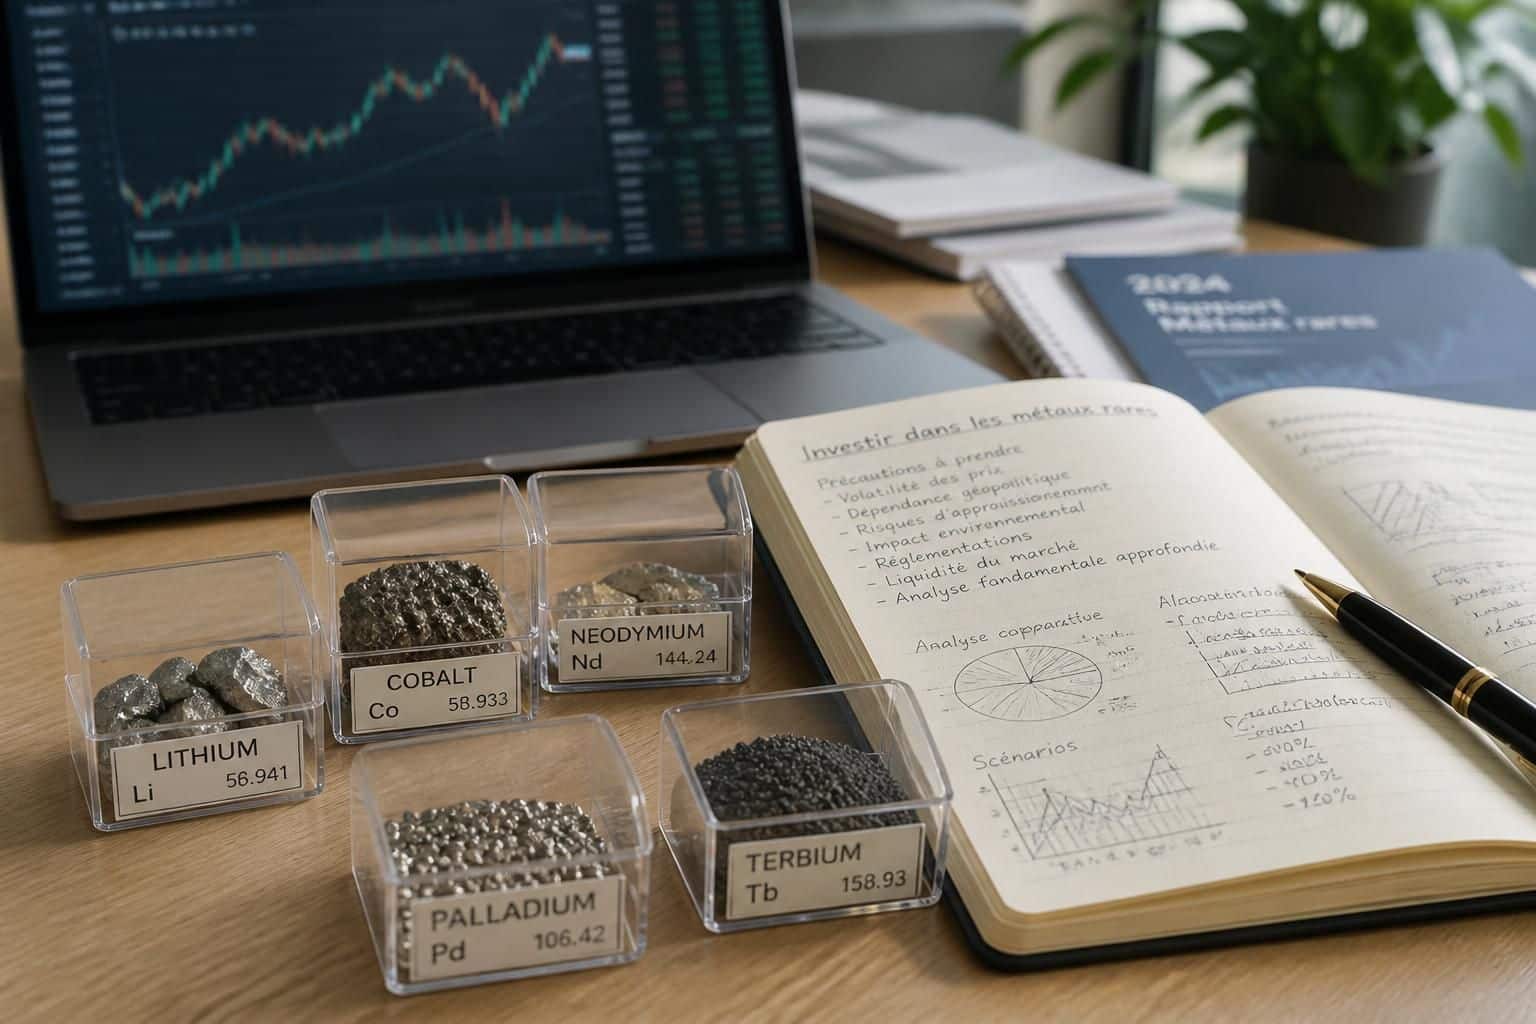
Le marché des métaux attire depuis plusieurs années les investisseurs qui veulent sortir du “tout-actions” et retrouver une logique plus tangible. Pourtant, investir dans les métaux rares n’est pas un jeu de hasard : entre la diversification espérée et les risques financiers réels, la différence se fait sur les précautions prises avant d’acheter. Les cours peuvent répondre aux cycles économiques, aux tensions géopolitiques et aux décisions industrielles, avec une volatilité qui surprend parfois les nouveaux arrivants.
Or, argent, platine, palladium et surtout terres rares n’obéissent pas aux mêmes moteurs : l’or suit une logique patrimoniale, tandis que d’autres métaux dépendent davantage de la demande industrielle, de la technologie et de l’approvisionnement. En parallèle, les coûts “invisibles” (prime à l’achat, stockage, assurance, décote à la revente, fiscalité) peuvent rogner la performance. C’est précisément là que les décisions deviennent qualitatives : format d’investissement, justificatifs, horizon de détention, et part au sein du patrimoine.
Pour rendre tout cela concret, suivons Camille, trentenaire et salariée, qui souhaite investir progressivement sans mettre en danger son épargne de sécurité. Son objectif n’est pas de “battre le marché”, mais d’ajouter une brique alternative cohérente. Au fil des étapes, elle apprend que l’analyse de marché et la gestion des détails comptent autant que la “bonne” idée de départ. Le prochain thème s’impose naturellement : comprendre ce que recouvrent ces métaux et pourquoi ils ne se gèrent pas tous de la même manière.
En bref :
- Les métaux rares et précieux peuvent soutenir la diversification, mais ne garantissent pas un rendement régulier.
- Le métal physique implique des coûts (prime, stockage, assurance) et un coût réel souvent révélé à la revente.
- La fiscalité dépend du support (physique, produits cotés, actions minières) et peut peser sur la performance nette.
- Terres rares : dépendance à l’approvisionnement, volatilité cyclique et enjeux durabilité influencent fortement les trajectoires.
- La meilleure stratégie consiste rarement à “tout miser”, mais à définir un objectif précis et une part limitée.
Investir dans les métaux rares : précautions pour comprendre ce que vous achetez vraiment
Avant de choisir un métal, Camille commence par une question simple : “Qu’est-ce qui fait monter ou baisser la valeur ?” L’erreur classique consiste à confondre “métal” et “produit financier”. Un lingot n’est pas une action ; un ETF n’est pas une mine ; une terre rare n’est pas un simple équivalent de l’or. Cette nuance change la lecture du risque et surtout la manière de préparer la sortie.
Dans le marché des métaux, les moteurs peuvent être patrimoniaux, industriels ou les deux. L’or est généralement associé à une logique de réserve tangible : en période d’incertitude, la demande peut augmenter, même si le métal ne verse ni intérêt ni dividende. La performance dépend alors de l’évolution du prix et des conditions d’achat/revente. L’argent, lui, garde une dimension patrimoniale mais demeure plus sensible à la demande industrielle (photovoltaïque, électronique, usages techniques). Enfin, le platine et le palladium sont souvent liés à des secteurs comme l’automobile, la chimie et certaines technologies : une baisse de l’activité économique peut se traduire par des mouvements rapides.
Avec les terres rares, la logique est encore plus “supply chain”. Techniquement, on parle d’un groupe de 17 métaux aux propriétés spécifiques, essentiels aux aimants, batteries, moteurs électriques, écrans, radars, lasers. Leur rareté géologique n’est pas toujours aussi extrême que le nom l’indique : ce qui les rend critiques, c’est la complexité d’extraction, la concentration de certains maillons (notamment le raffinage) et les contraintes de durabilité (enjeux environnementaux, autorisations, acceptabilité sociale). Autrement dit, l’investissement dépend aussi de la capacité industrielle à transformer la matière première en composants utilisables.
Décoder la différence entre diversification et “protection” automatique
Camille avait imaginé qu’un panier de métaux rares servirait de bouclier. Dans la pratique, les métaux peuvent amortir un choc, mais ils ne stoppent pas les baisses. Les risques financiers existent : un métal peut perdre de la valeur si la demande industrielle ralentit, ou si la prime payée au départ devient trop élevée pour être récupérée à la revente.
La diversification n’est pas un passeport contre la volatilité : c’est une manière de réduire la dépendance à un seul type d’actif. Si votre patrimoine est déjà concentré en actions, investir dans les métaux peut aider à stabiliser le profil de risque global. Si, à l’inverse, vous remplacez une concentration en actions par une concentration équivalente en métaux, vous changez seulement la source de risque. C’est un point que beaucoup découvrent en faisant leurs premiers calculs : l’allocation doit rester cohérente avec votre épargne de précaution, vos projets et votre tolérance aux baisses.
La prochaine étape, pour Camille, consiste à choisir une forme d’investissement. Les précautions ne sont pas les mêmes selon que l’on détient du métal physique, que l’on passe par un produit coté, ou que l’on s’expose via des actions minières.
La bonne forme de placement : physique, produits cotés, actions minières
Le métal physique (pièces, lingotins, lingots) offre la sensation d’un actif tangibile. Mais tangibilité ne veut pas dire simplicité : stockage, assurance, gestion documentaire et risque de décote à la revente doivent être anticipés. Un coffre à domicile peut rassurer, mais il coûte et nécessite parfois une assurance spécifique. Un coffre bancaire réduit certains risques, tout en imposant des frais et des contraintes d’accès.
Les produits cotés (par exemple certains ETF ou produits indexés) permettent de s’exposer au cours sans manipuler directement le métal. C’est souvent plus pratique, surtout pour un investisseur qui veut automatiser et limiter les tracas. Néanmoins, un ETF n’élimine pas le risque : il existe un risque de marché, des frais de gestion et parfois une logique de réplication qui peut influencer le suivi.
Les actions minières ajoutent un niveau supplémentaire de risque : la performance dépend aussi de la gestion de l’entreprise, des coûts d’exploitation, des pays d’implantation, des décisions politiques et du calendrier de production. Deux titres peuvent donc évoluer différemment alors même qu’ils “parlent” du même métal. Pour Camille, c’est un point essentiel : elle ne cherche pas seulement le prix du métal, mais la robustesse de la chaîne de création de valeur.
Insight final : choisir la bonne “forme” revient à choisir le bon type de risque et à cadrer les précautions à prendre dès l’achat.
Investir dans les métaux rares : stratégie d’analyse de marché et lecture des cycles
Quand Camille commence réellement son analyse de marché, elle réalise que l’essentiel ne tient pas à une seule donnée. Le cours d’un métal n’est pas une ligne sortie de nulle part : il est le résultat d’équilibres entre l’offre, la demande, la capacité de transformation et parfois des décisions de politique industrielle. Le tout est amplifié par la volatilité typique des secteurs “matières premières” et, pour les terres rares, par le caractère stratégique de la chaîne d’approvisionnement.
Pour structurer ses réflexes, Camille construit trois angles de lecture. D’abord, un angle “prix” : qu’est-ce qui influence le cours à court terme (cycles, anticipations, tensions) ? Ensuite, un angle “industrie” : quels usages consomment réellement le métal ? Enfin, un angle “structure” : qui contrôle la transformation, qui peut augmenter l’offre, et à quel délai ? Ces trois angles l’aident à éviter les décisions prises sur une impression, notamment après un mouvement de marché.
Terres rares : la logique industrielle et géopolitique derrière la volatilité
Les terres rares illustrent parfaitement le rôle des approvisionnement et de la géopolitique. Même si le groupe de métaux n’est pas “introuvable” dans la croûte terrestre, la capacité à les extraire et surtout à les traiter (séparation, raffinage) est concentrée. Dans les faits observés ces dernières années, la Chine joue un rôle central sur le traitement et la capacité de production, ce qui crée un risque politique : une restriction ou un changement de règles peut provoquer des écarts de prix.
La conséquence pour l’investisseur est directe : les risques financiers ne viennent pas seulement du “marché” au sens financier. Ils viennent aussi de la chaîne industrielle. Si l’Europe ou les États-Unis tentent de sécuriser leurs sources (reshoring, partenariats, projets de traitement), le décalage temporel est souvent long : un projet minier peut demander plusieurs années. Ainsi, le marché peut réagir avec une intensité disproportionnée à chaque information concernant une capacité nouvelle ou un retard.
Camille applique alors une règle simple : elle n’achète pas uniquement sur le thème “transition énergétique”. Elle regarde où l’entreprise se situe dans la chaîne (extraction, raffinage, fabrication d’aimants), et dans quel pays. C’est ce qui fait que deux “entreprises terres rares” peuvent afficher des trajectoires très différentes.
Matières précieuses : réserve tangible et sensibilité aux coûts cachés
Sur l’or et l’argent, la lecture est différente. Les métaux précieux servent souvent à préserver une valeur en période d’incertitude, mais ils ne sont pas des placements “actifs” au sens où ils produiraient un revenu. Pour Camille, cela signifie que la question à se poser est : “Quel est mon coût total d’entrée et de sortie ?” L’or peut sembler “simple”, mais une prime à l’achat (liée au format, à la fabrication et à la rareté de certains produits) peut être substantielle. À la revente, le prix récupérable dépend du pouvoir de revente du format, de la décote éventuelle et des délais.
Le coût réel d’un investissement en métal physique se joue souvent sur l’écart entre le prix payé et la somme réellement récupérable. Camille le vérifie via une simulation de revente immédiate avant toute commande, démarche qu’elle considère comme une sorte de test de résistance. Cette discipline l’empêche de tomber dans le piège des “frais annoncés” qui ne reflètent pas l’écart effectif de conversion.
Insight final : l’analyse de marché des métaux rares consiste à relier le prix à l’usage, à l’outil industriel et aux coûts de cycle de vie (entrée, conservation, sortie).
La vidéo que Camille regarde sert de point de départ : elle compare les logiques “thématique” et “exposition réelle”. Elle retient surtout une idée : un ETF diversifié peut réduire le risque spécifique, mais il n’annule ni les cycles ni la volatilité du secteur. Le thème suivant devient alors celui de la sélection concrète : quelles options existent et quels risques spécifiques surveiller ?
Précautions essentielles pour investir dans les métaux rares : frais, fiscalité et garde-fous opérationnels
Camille a une règle : avant tout achat, elle liste ce qui peut faire dévier un bon scénario. Les précautions ne consistent pas seulement à “vérifier le métal”, mais aussi à sécuriser l’opération complète. C’est une approche de trésorerie : coût total d’acquisition, coût de détention, coût de sortie, et impact fiscal.
Pour les métaux physiques, il faut tenir compte de plusieurs couches. D’abord, la prime : la pièce ou le lingotin peut se revendre au-dessus de la valeur du métal contenu, mais ce n’est pas automatique. Cette prime dépend du format, du niveau de fabrication et de la demande. Ensuite, viennent les commissions et frais logistiques (livraison, stockage éventuel, assurance). Puis, à la revente, il peut y avoir une décote ou une commission de rachat. Enfin, il faut intégrer la fiscalité : le support change le régime.
Checklist d’achat et revente : ce que Camille vérifie avant de payer
Camille formalise une liste de contrôle, qu’elle garde sous forme de mémo. Elle s’en sert comme garde-fou contre les achats impulsifs après une hausse médiatique. Voici les points qu’elle coche systématiquement :
- Identifier le poids et la pureté du métal (fiche produit et marquage).
- Comparer le prix facturé avec le cours de référence du métal.
- Contrôler les commissions d’achat et les frais de garde éventuels.
- Vérifier la propriété : qui détient juridiquement l’actif, sous quel cadre ?
- Connaître les conditions de revente : décote, délais, modalités de paiement.
- Conserver la facture et les documents d’identification (traçabilité).
Le document devient une pièce maîtresse : sans facture, la preuve d’acquisition peut devenir difficile. En pratique, la fiscalité au moment de la vente peut dépendre de la capacité à justifier la date et le prix. Camille a vu des dossiers se compliquer quand le justificatif était introuvable, même lorsque l’intention était “simplement” de conserver.
Fiscalité en France : penser net, pas seulement “brut”
Le sujet fiscal n’est pas glamour, mais c’est l’un des plus structurants. Pour un particulier résident fiscal français qui revend des métaux précieux physiques, le régime forfaitaire mentionné dans les pratiques fiscales courantes s’élève à 11,5 % du prix de cession (avec 11 % de taxe et 0,5 % de CRDS). Le point clé est que cette taxation porte sur le montant de vente, même si l’opération a généré une plus-value faible ou une perte.
Il existe aussi un régime de la plus-value réelle lorsque les justificatifs existent. Dans ce cas, une logique d’abattement peut s’appliquer avec une exonération possible après une très longue durée de détention, à condition de conserver la documentation. Camille comprend alors un principe : investir “pour longtemps” n’est pas seulement une décision financière, c’est aussi une décision administrative. Stocker des documents et suivre les références fait partie du plan.
À cela s’ajoutent des coûts “de structure” qui ne sont pas toujours visibles lors de l’achat : prime payée, commissions, assurance, stockage, et frais annuels de gestion pour les produits cotés. Pour les risques financiers, le coût net est souvent plus déterminant que le prix affiché au départ.
Frais cachés et erreurs fréquentes : comment éviter le mauvais timing
Camille observe que les erreurs répétitives sont assez prévisibles. Parmi les plus courantes : investir toute son épargne, acheter sans facture, ignorer les frais de stockage, confondre un métal physique avec une action minière, ou acheter après une forte hausse par peur de rater une opportunité. Sur les terres rares, il faut ajouter un piège spécifique : croire que “la thématique” implique un retour garanti. Or, la thématique peut être vraie industriellement, mais le prix peut rester cyclique et dépendre du rythme des investissements.
Pour renforcer son approche, Camille préfère demander une simulation de revente immédiate. Cet exercice révèle l’écart entre le prix payé et la somme récupérable, donc le coût réel, souvent plus fidèle que certains frais annoncés.
Insight final : la performance nette dépend autant des détails opérationnels que du métal lui-même.
Investir dans les terres rares : approvisionnement, durabilité et risques spécifiques à la chaîne minière
Après ses premiers achats de test (en petite taille), Camille veut aller plus loin sur la thématique des terres rares. Elle garde cependant une distance : les terres rares ne sont pas un “substitut” de l’or, et les risques financiers y sont plus fortement liés à l’approvisionnement et à la durabilité.
Pour comprendre, Camille revient sur la définition : il s’agit d’un ensemble de 17 métaux aux propriétés chimiques particulières, utilisés dans des technologies modernes. Au-delà de la théorie, elle se focalise sur les cas d’usage : aimants pour moteurs électriques et éoliennes, composants pour smartphones et équipements industriels, et applications de défense. Cette lecture par “usage” l’aide à comprendre pourquoi la demande peut être structurelle, même si le prix peut varier à court terme.
Dépendance à la Chine et chocs d’offre : pourquoi la géopolitique compte
La question géographique est centrale. Selon les ordres de grandeur communément observés dans le secteur, la Chine représente une part très importante du traitement et du raffinage. Cela signifie que le risque ne se limite pas à “l’endroit où on extrait”, mais à “l’endroit où on transforme”. Lorsque la réglementation exportation évolue, lorsque les usines de séparation sont contraintes ou lorsqu’un programme industriel change, l’écart de prix peut être rapide.
Camille décide donc de ne pas regarder seulement les communiqués marketing des entreprises, mais de comparer leurs positions dans la chaîne : présence d’unités de raffinage, stabilité des fournisseurs, et calendrier de montée en puissance. Une mine peut annoncer des volumes, mais le marché attend aussi la capacité de raffinage et la disponibilité d’intrants conformes aux spécifications.
Durabilité et contraintes environnementales : un levier qui influence aussi le prix
Les terres rares sont parfois associées à des enjeux environnementaux, notamment liés à la transformation chimique et à la gestion de certains résidus. Ces contraintes peuvent ralentir l’obtention d’autorisations, augmenter les coûts de production ou modifier la trajectoire de projets. Pour Camille, la durabilité devient donc un élément d’analyse de marché, pas un sujet “secondaire”.
Cette approche l’amène à comprendre les produits financiers qui filtrent les enjeux ESG, par exemple certains ETF. Un filtre ESG ne garantit pas l’absence de risque, mais il peut influencer la sélection des entreprises et la pondération dans le panier. Pour une stratégie de long terme, cela peut contribuer à aligner les attentes de risque et de conformité.
Exposition via ETF ou via actions : exemples et logique d’allocation
Camille compare trois méthodes : actions de sociétés, ETF thématiques, et fonds spécialisés. La méthode ETF attire souvent les investisseurs débutants car elle mutualise l’exposition. Elle n’est pas “sans risque”, mais la dispersion réduit le poids d’un acteur unique.
Par exemple, VanEck Rare Earth and Strategic Metals (Euronext Paris, code ISIN IE0002PG6CA6) propose une exposition à des entreprises actives sur les terres rares et métaux stratégiques, avec un niveau de frais courants annoncé autour de 0,59 %. Un autre exemple est WisdomTree Energy Transition Metals and Rare Earths, lancé récemment, avec des frais annoncés autour de 0,50 %. Ces ETF n’éliminent pas la volatilité, mais ils structurent l’exposition.
Pour les investisseurs plus à l’aise, Camille regarde aussi des actions. Elle retient un portefeuille “chaîne de valeur” plutôt qu’un simple pari. Parmi les exemples cités dans la sphère de marché : MP Materials (producteur américain), Lynas (raffinage et projets hors Chine), Almonty Industries (tungstène, complément stratégique), et Baikowski (matériaux à haute pureté, logique industrielle et technologique). Cette logique vise à réduire le risque “monométal” et à diversifier le rôle joué par chaque entreprise.
Insight final : sur les terres rares, la stratégie gagnante est souvent celle qui comprend la chaîne d’approvisionnement et le calendrier des projets.
En regardant une deuxième vidéo, Camille consolide son fil conducteur : l’exposition via ETF peut aider à gérer la volatilité et le risque de concentration, tandis que les actions demandent une lecture plus fine. Elle décide alors de formaliser une synthèse opérationnelle, notamment pour choisir quel métal convient à quel objectif.
Investir dans les métaux rares : quel métal pour quel objectif, et comment bâtir un scénario cohérent
Camille revient à son premier objectif : diversification, pas transformation du patrimoine en pari unique. Elle utilise un tableau simple pour aligner métal, usage et points de vigilance. Cette étape évite les achats “au feeling” et protège contre les erreurs de timing après une flambée médiatique.
Voici la grille qu’elle utilise comme repère pédagogique, en gardant en tête que chaque support (physique, ETF, actions) change légèrement le profil de risque :
| Métal | Usage principal | Ce qu’il faut surveiller |
|---|---|---|
| Or | Diversification et détention longue comme réserve tangible | Prix élevé, absence de revenu, sensibilité aux conditions de revente |
| Argent | Patrimonial avec forte composante industrielle | Volatilité liée à la demande technique et à certains cycles économiques |
| Platine | Usages industriels et technologiques | Marché plus étroit, risque accru en cas de ralentissement |
| Palladium | Demande industrielle spécialisée | Variations marquées et sensibilité aux usages automobiles et chimiques |
Construire un portefeuille : part limitée et cohérence avec l’épargne de précaution
Camille se rappelle un principe : les métaux ne doivent pas remplacer l’épargne de précaution destinée aux dépenses imprévues. Les crises peuvent entraîner des besoins immédiats, et vendre au mauvais moment (ou au mauvais prix) transforme un bon plan de long terme en perte de confort financier.
Un repère souvent mentionné pour l’or est une part indicative d’environ 5 % du patrimoine, mais Camille le traite comme un garde-fou et non comme une recommandation universelle. Si votre situation implique une volatilité plus faible, une part plus réduite peut être cohérente. Si votre portefeuille est déjà diversifié et que vous acceptez une baisse temporaire, l’allocation peut être ajustée.
Ce qui compte, c’est la cohérence : ne pas remplacer une concentration en actions, immobilier ou liquidités par une autre concentration équivalente en métaux rares. La diversification suppose de répartir le risque entre différentes sources de performance.
Exemple de scénario : Camille en trois phases d’investissement
Pour rendre l’approche tangible, Camille construit un scénario en trois phases. D’abord, elle teste l’exposition en taille modeste pour se familiariser avec les coûts (prime, stockage, assurance). Ensuite, elle augmente graduellement si les contraintes logistiques restent maîtrisées. Enfin, elle “stabilise” : elle limite les opérations et privilégie la conservation, en surveillant la cohérence entre son horizon et le risque de volatilité.
Dans ce schéma, elle veille aussi à l’aspect durable : pour les terres rares, elle analyse l’approvisionnement futur et les exigences de transformation. Elle ne confond pas non plus les logiques d’une action minière et celles du métal lui-même : une entreprise peut sous-performer même quand le métal progresse, si ses coûts augmentent ou si des retards surviennent.
Ressources pour comprendre les placements atypiques et l’incertitude
Camille complète son travail par des lectures sur les placements “atypiques” dans un contexte d’incertitude. Elle apprécie notamment cet article sur la façon de penser les options de diversification et les arbitrages quand les marchés deviennent plus imprévisibles : les placements atypiques en période d’incertitude. L’idée qu’elle retient est proche de sa démarche : cadrer l’objectif, comparer les coûts et accepter que la performance ne soit jamais automatique.
Insight final : un bon investissement en métaux rares commence par une allocation cohérente et finit par des règles strictes sur l’exécution.
Investir dans les métaux rares : durabilité, cohérence et stratégie de long terme sans promesses
Camille pourrait s’arrêter à la sélection des métaux et des supports. Pourtant, le véritable défi arrive souvent après l’achat : rester discipliné. Sur les métaux rares, la tentation est grande de suivre l’actualité en temps réel et de “faire un coup” après chaque mouvement de prix. Mais l’investissement devient plus robuste quand il suit une logique de scénario : pourquoi vous détenez, pendant combien de temps, et à quel prix maximal vous êtes prêt à payer les coûts de détention.
À ce stade, l’élément durabilité prend un sens pratique. Dans certains secteurs (notamment terres rares), les risques se déplacent progressivement du seul prix vers la conformité, la responsabilité environnementale et la continuité opérationnelle. Une entreprise qui ne maîtrise pas ses enjeux de traitement ou de résidus peut retarder des projets, ce qui se répercute sur les revenus et sur la valorisation.
Refuser l’urgence et les promesses de rendement garanti
Camille a vu des offres jouant sur la peur : “Derniers lots”, “opportunité unique”, ou encore “récupération garantie au même prix”. Elle se méfie particulièrement des offres qui s’appuient sur l’urgence ou sur une promesse implicite de rendement. Un métal précieux peut baisser, et le fait que le stockage soit présenté comme “gratuit” la première année n’empêche pas l’existence de frais futurs.
Elle applique une règle : si l’achat n’est pas accompagné d’une simulation claire de sortie (au moins indicative), elle attend. Cette discipline rejoint les recommandations pratiques déjà observées : demandez une simulation de revente immédiate et calculez le coût réel, plutôt que de se limiter aux frais d’entrée.
Comprendre le cycle de vie de l’investissement : de l’achat à l’ultime revente
Sur le long terme, la performance nette dépend d’une suite de micro-décisions. D’abord, le prix d’achat et la prime. Ensuite, la qualité de conservation (documents, sécurité, assurance). Puis la sortie : conditions de rachat, décote potentielle, et délais de paiement. Camille intègre ces points dans ses “routines” : elle range ses factures, suit ses opérations et vérifie que les informations de pureté et numéros correspondants sont disponibles.
Ce travail peut sembler administratif, mais il protège contre les surprises. En fiscalité, la capacité à prouver l’origine et la date d’acquisition peut faire la différence entre un régime forfaitaire et une logique de plus-value réelle avec preuves à l’appui. Dans une stratégie orientée vers la diversification, ce détail peut devenir un levier de performance.
Insight final : investir dans les métaux rares, c’est surtout investir dans une méthode — pas dans une promesse.
Pour garder une lecture active des cycles, Camille maintient une veille sur l’actualité industrielle (batteries, aimants, semi-conducteurs, défense) et sur les annonces de projets de traitement. C’est là que la thématique rejoint l’action : l’analyse de marché nourrit la décision, et les précautions évitent que l’émotion pilote l’exécution.
Les métaux rares sont-ils un bon moyen de se protéger contre l’inflation ?
Ils peuvent parfois servir de diversification et de réserve tangible, mais ils ne sont pas une assurance automatique. L’évolution dépend de l’offre, de la demande industrielle et du prix d’entrée/sortie. La meilleure approche consiste à garder une part limitée et alignée avec votre épargne de précaution.
Quel est le principal risque quand on achète du métal physique ?
Le coût réel : prime à l’achat, stockage, assurance et décote à la revente. La seconde grande source de risque est documentaire : sans facture et justificatifs, la fiscalité au moment de la vente peut être moins favorable.
Terres rares : faut-il acheter directement les métaux ou passer par des ETF/actions ?
Les terres rares s’investissent rarement comme l’or physique. Les ETF peuvent offrir une exposition diversifiée à la chaîne de valeur. Les actions nécessitent une analyse plus fine car elles portent aussi un risque d’entreprise et des délais de projets.
Comment limiter la volatilité liée aux cycles industriels ?
En diversifiant entre plusieurs métaux et/ou plusieurs maillons (extraction, raffinage, usages), en fractionnant les achats, et en évitant les décisions impulsives après une hausse. Sur les terres rares, la concentration géographique et l’approvisionnement restent des variables clés à surveiller.
Quelle part de son patrimoine consacrer aux métaux rares ?
Il n’existe pas de règle universelle. Un repère parfois évoqué pour l’or est d’environ 5 % du patrimoine, mais cela doit rester un repère de prudence. L’essentiel est de ne pas remplacer l’épargne de précaution et de garder une exposition cohérente avec votre capacité à absorber une baisse.