
Quand les marchés se tendent, la question n’est plus seulement “que va-t-il se passer ensuite ?”, mais “comment protéger ce que j’ai déjà construit ?” Les stratégies d’investissement défensif visent précisément cet objectif : protection du capital, valorisation prudente et gestion de crise via des choix d’allocation cohérents. En période de turbulences, la volatilité s’emballe, les rumeurs circulent vite, et les décisions émotionnelles font souvent plus de dégâts que la crise elle-même. Pourtant, l’histoire montre aussi un autre scénario : en 2008, les investisseurs ayant conservé une exposition raisonnable aux actions ont, en moyenne, retrouvé leurs pertes en moins de quatre ans, alors que ceux qui avaient tout vendu ont souvent raté le rebond.
Ce qui “sauve” un portefeuille, ce n’est pas une performance miracle, mais une combinaison robuste : diversification, analyse de risque, discipline de rééquilibrage et outils comme le DCA. Les classes d’actifs ne réagissent pas toutes de la même manière : les actions peuvent plonger, les fonds obligataires peuvent stabiliser, l’immobilier et l’or jouent souvent des rôles d’amortisseurs. Dans cet esprit, investir pendant une crise ne veut pas dire subir ; cela signifie construire des actifs refuges, calibrer l’horizon de placement et organiser ses flux pour tenir le cap.
Guidons-nous avec un fil conducteur : Lina, cadre à Lyon, dispose d’une épargne de précaution confortable et prépare ses projets (résidence principale à cinq ans, objectifs long terme à horizon dix ans). Au lieu de paniquer lors d’un repli, elle suit un plan défensif : elle ajuste son allocation, sécurise le court terme, et continue ses versements programmés. Ce genre d’approche transforme l’incertitude en cadre d’action.
En bref
- La volatilité n’est pas un verdict : une exposition raisonnée et diversifiée aide souvent à traverser les crises.
- Le cœur de l’investissement défensif repose sur la protection du capital et la gestion de crise, pas sur le timing.
- La diversification (actions, obligations, immobilier, or, liquidités) réduit l’impact des chocs spécifiques.
- Le DCA (versements réguliers) lisse le risque d’entrée et protège la discipline.
- Les placements défensifs incluent notamment les fonds obligataires, des poches de liquidité et parfois une faible part d’actifs refuges.
- L’analyse de risque et le rééquilibrage évitent que le portefeuille dérive vers un profil trop agressif.
Comprendre la crise pour bâtir de vraies stratégies d’investissement défensif
Avant de sélectionner des supports, il faut comprendre pourquoi les marchés réagissent si brutalement quand l’incertitude augmente. En période de gestion de crise, la volatilité devient un amplificateur : la moindre annonce, la plus petite correction de prévisions ou un tweet relayé en boucle peut déclencher des mouvements massifs. En 2008, le Dow Jones a cédé de plus de 30 % en quelques semaines : ce n’est pas seulement l’économie qui bouge, c’est la psychologie collective, accélérée par la vitesse des transactions électroniques.
Le mécanisme ressemble à un effet domino. D’abord, l’incertitude brouille la lecture des fondamentaux. Puis la confiance se fissure : les investisseurs anticipent des ventes futures, donc vendent maintenant. Enfin, l’automatisation (ordres programmés, algorithmes, appels de marge) amplifie la chute. La baisse n’est donc pas proportionnelle à une seule donnée économique : elle est proportionnelle à la dynamique de peur et à la vitesse de diffusion de l’information.
Le rôle central des banques centrales et des anticipations de taux
Les investisseurs ne réagissent pas seulement aux “faits”, mais à leurs implications. Un changement inattendu de taux décidés par la Banque centrale européenne ou par la Fed peut faire basculer la valorisation des actifs. Quand les taux montent, certains placements obligataires deviennent plus attractifs, mais la valorisation de certaines actions (notamment les valeurs à croissance très lointaine) se contracte. Quand les taux se stabilisent ou redescendent, le marché peut se calmer temporairement, donnant l’impression d’une sortie de crise.
Ce point est fondamental pour Lina : au lieu de regarder uniquement les titres qui chutent, elle surveille aussi le contexte de taux. Cette grille de lecture l’aide à comprendre pourquoi son allocation défensive n’est pas “figée” : elle évolue avec l’environnement macro, tout en restant cohérente avec son profil.
Inflation, crise immobilière et crises “exogènes” : trois impacts différents
Toutes les crises n’ont pas la même nature. Il peut s’agir d’un choc financier, d’une crise sanitaire, d’une rupture dans l’énergie ou encore d’un ralentissement brutal du cycle immobilier. L’inflation est un risque fréquent : si les prix augmentent plus vite que vos rendements, votre pouvoir d’achat diminue même lorsque votre épargne “ne perd pas” nominalement. Dans un tel cas, les liquidités et livrets peuvent sembler rassurants, mais leur rendement réel peut devenir faible.
Sur le marché actions, l’impact est souvent sévère : corrections marquées sur les indices comme le S&P ou le Nasdaq. Néanmoins, certains secteurs amortissent mieux : santé, consommation de base, segments liés à l’énergie peuvent résister davantage. Sur l’immobilier, le tableau varie : prix sous tension, transaction en baisse, rendement locatif qui se renforce ou s’érode selon la zone et la qualité du bien.
Insight : protéger n’implique pas tout figer
Un portefeuille défensif ne signifie pas “zéro risque”. Il signifie contrôler les risques en diversifiant et en calibrant l’horizon. Le véritable avantage défensif naît d’une architecture : la crise peut faire souffrir un compartiment, mais le reste peut amortir le choc et permettre de saisir des opportunités. C’est le passage logique vers la question suivante : que faire concrètement de ce que l’on possède aujourd’hui, et comment ajuster sa stratégie sans se laisser piéger par l’urgence ?
Adapter l’allocation : diversification, épargne de précaution et analyse de risque en 3 piliers
Les meilleurs réflexes en investissement défensif ne commencent pas sur la plateforme de trading. Ils commencent avant : au moment où vous définissez une allocation patrimoniale, une réserve de sécurité et un horizon cohérent. C’est un trio qui évite la plupart des erreurs en temps de crise. L’idée est simple : si votre portefeuille est construit pour tenir, vous n’êtes pas obligé de réagir “à chaud”.
Lina applique cette méthode sans se raconter d’histoires. Elle commence par distinguer ses besoins : à court terme (projets à moins de 3-5 ans) et à long terme (10 ans et plus). Ce cadrage transforme l’investissement : on sécurise ce qui doit l’être, et on accepte la volatilité sur ce qui a le temps.
Pilier 1 : l’allocation patrimoniale comme feuille de route
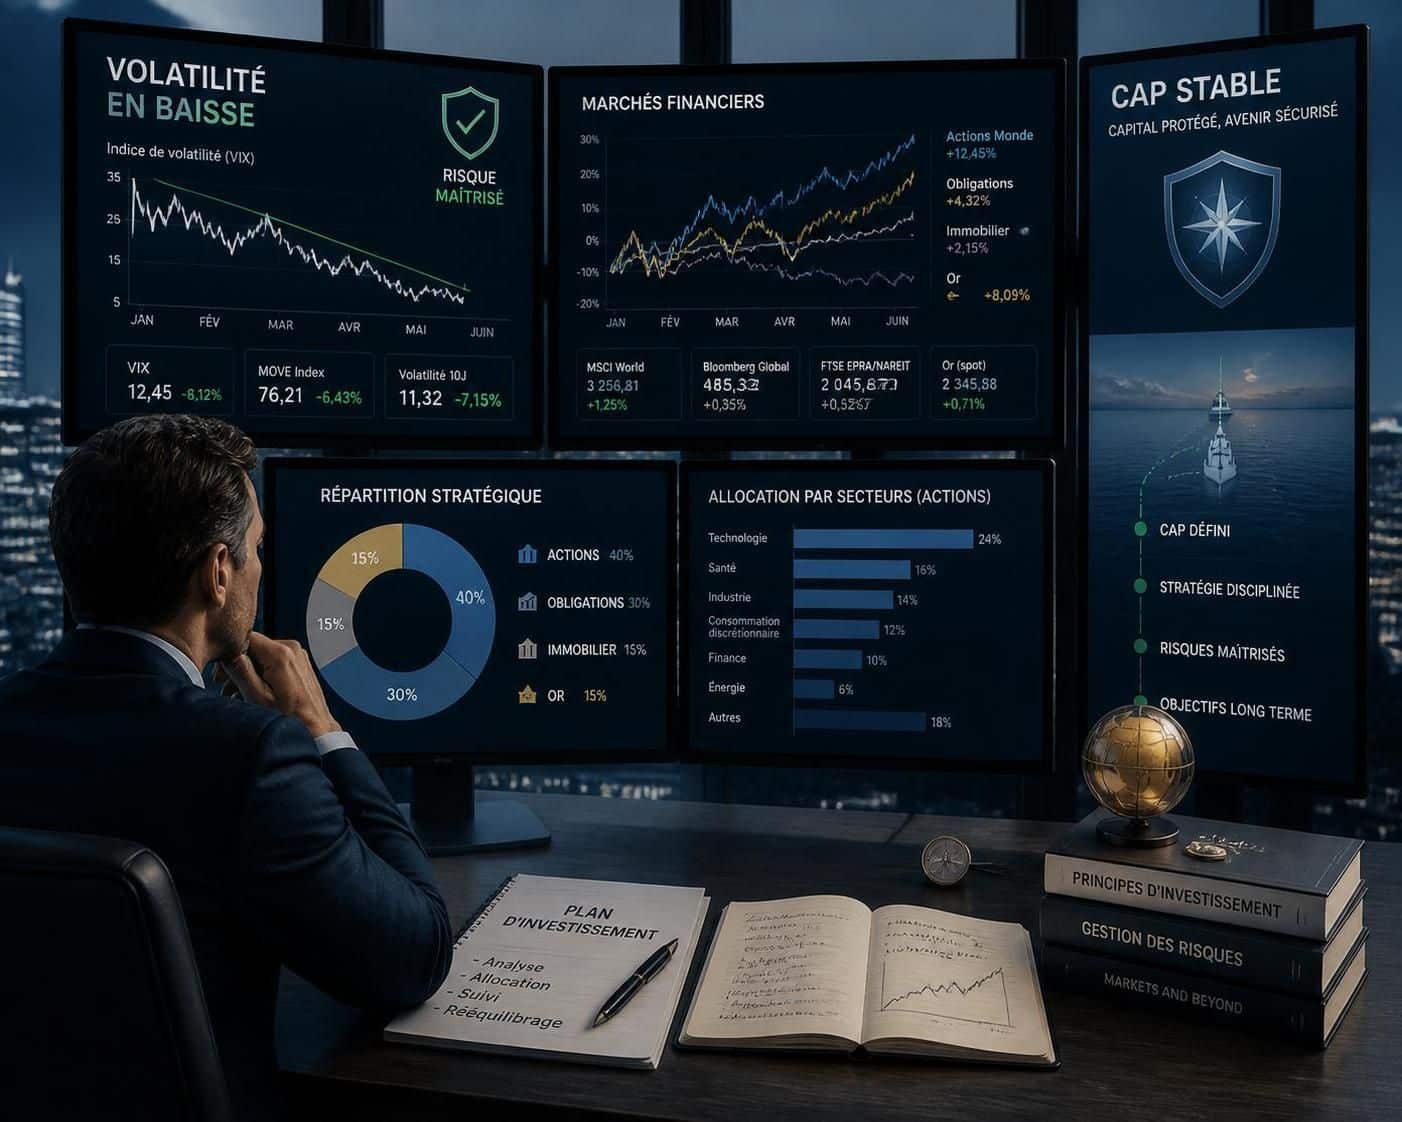
L’allocation patrimoniale correspond à la répartition de votre patrimoine entre plusieurs catégories : actions, obligations, immobilier, or, liquidités. En période d’incertitude, l’objectif n’est pas de maximiser le rendement immédiat, mais de limiter la dépendance à une seule source de performance.
Concrètement, Lina ne place pas tout dans un seul secteur. Elle combine des expositions actions diversifiées avec des poches obligataires, une réserve de liquidité, et une part limitée en actifs dits “refuge”. L’intérêt est de réduire la corrélation entre les segments : si un choc frappe, son impact se répartit.
| Famille d’actifs | Rôle en période de crise | Risque à surveiller | Exemple d’usage défensif |
|---|---|---|---|
| Actions mondiales (ETF) | Participation au rebond moyen terme, volatilité gérable via diversification | Baisse temporaire importante | Exposition répartie géographiquement, entrées lissées en DCA |
| Fonds obligataires / obligations | Amortisseur relatif, stabilisation partielle du portefeuille | Perte en capital si revente avant échéance | Poche obligataire calibrée selon la durée |
| Immobilier (SCPI ou immobilier physique) | Valeur refuge “au cas par cas”, diversité des supports | Liquidité et sensibilité au cycle local | Immobilier résilient, choix rigoureux des actifs |
| Or | Actif refuge décorrélé, protection psychologique utile | Volatilité du prix, absence de revenus | Poche limitée (logique de 5 à 10 %) |
| Liquidités / livrets | Sérénité et capacité d’agir sans vendre en panique | Rendement réel potentiellement faible en inflation | Réserve de précaution dédiée aux imprévus |
Pilier 2 : épargne de précaution entre 3 et 6 mois
Sans réserve, la crise vous force à vendre. C’est précisément ce que l’on veut éviter. Garder une épargne de précaution de l’ordre de 3 à 6 mois de dépenses (selon la situation familiale et professionnelle) permet de ne pas toucher aux placements dont le rôle est long terme.
Les livrets et produits sécurisés offrent une liquidité immédiate. Ils ne sont pas conçus pour battre l’inflation, mais ils protègent votre capacité à attendre. Lina, par exemple, renforce ce matelas au début de l’année, puis seulement ensuite elle investit le reste. Cette séquence évite le scénario “je vends au plus bas”.
Pilier 3 : horizon de placement et discipline
La crise a une particularité : elle donne l’impression que “tout est urgent”. Or, l’horizon décide de la tolérance à la volatilité. Si vous investissez sur 8 ans et plus, vous bénéficiez généralement d’une logique de résilience : les marchés finissent par absorber les chocs, même si le délai varie.
Le point délicat est psychologique : le biais d’activité pousse à intervenir sans cesse (changer d’avis, multiplier les ordres, arbitrer chaque jour). Cette frénésie donne une illusion de contrôle. Pourtant, en pratique, elle augmente le risque de décisions incohérentes avec votre plan. La solution consiste à formaliser une règle : “je rééquilibre périodiquement, je ne transforme pas chaque variation en décision”.
Une fois ces piliers en place, on peut passer à l’outil le plus concret : investir pendant la baisse sans chercher à deviner le point bas.
Indicateurs macroéconomiques à suivre pour investir
Investir pendant la baisse avec le DCA : lisser le risque et renforcer la protection du capital
Le Dollar Cost Averaging (DCA) consiste à investir une somme fixe à intervalles réguliers sur un portefeuille diversifié. Son intérêt, en période de crise, dépasse largement la technique : c’est un système anti-panique. Vous ne cherchez plus à “faire le bon timing”, vous appliquez un processus.
Lina illustre parfaitement le mécanisme. Au lieu d’attendre “la baisse parfaite”, elle programme des versements mensuels. Quand les marchés chutent, sa part achetée augmente à prix plus bas. Quand les marchés remontent, la hausse ne l’oblige pas à rester immobile : elle continue sur sa trajectoire, avec une discipline qui réduit l’impact émotionnel.
Pourquoi le DCA aide en gestion de crise
En temps de turbulences, la volatilité fait peur. Mais un investisseur défensif ne doit pas confondre volatilité et danger permanent. Le DCA transforme la volatilité en variable d’achat : le prix moyen se lisse sur la durée. Résultat : vous limitez le risque d’entrer juste avant une nouvelle phase de baisse.
Cette méthode n’empêche pas les pertes court terme. Elle vise autre chose : réduire le risque de regret (l’entrée mal calibrée) et maintenir l’exécution du plan. C’est précisément ce que “protège” la gestion de crise : la capacité à rester investi sur une logique de long terme.
Exemple pratique : DCA sur actions mondiales + poche obligataire
Imaginons un portefeuille défensif. Supposons que Lina alloue 60 % aux actions mondiales via des ETF diversifiés, 30 % aux obligations et 10 % aux actifs refuge (par exemple une poche d’or et/ou immobilier selon sa stratégie). Chaque mois, elle verse une somme fixée. Sur un mois de choc, la partie actions achète plus d’unités à un prix réduit. La poche obligataire joue un rôle d’amortisseur, même si elle n’est pas “sans risque”.
Dans cette logique, les actifs refuges ne servent pas de “baisse garantie”, mais de diversification supplémentaire : l’idée est de réduire les moments où tout le portefeuille souffre en même temps.
Attention aux produits complexes : valeur seulement avec discernement
Certains investisseurs se tournent vers options ou produits structurés. Ils peuvent être intéressants pour des profils avertis, mais ils exigent une vraie maîtrise : structure du risque, liquidité, scénarios défavorables. Pour Lina, la priorité reste la simplicité : ETF, fonds obligataires lisibles, supports immobiliers sélectionnés, poche d’or limitée. Cette valorisation prudente correspond à son objectif : protection du capital et stabilité émotionnelle.
Le DCA prépare ainsi la prochaine étape : comment choisir et combiner intelligemment les catégories d’actifs pour que la crise “ne gagne pas” sur tous les fronts.
Diversification stratégique en crise : actions, fonds obligataires, immobilier et or sans dogme
La diversification n’est pas une formule marketing. C’est une réponse structurelle aux crises, car celles-ci ne frappent pas toutes les entreprises ni tous les pays de la même manière. Une crise “technologique” ne touche pas avec la même intensité qu’une crise sanitaire ou un choc énergétique. En diversifiant, vous réduisez la probabilité que l’ensemble de votre portefeuille partage le même destin.
Les ETF (trackers) sont souvent utilisés pour créer une exposition diversifiée sans sélectionner des titres un par un. Leur logique : répliquer un indice composé de dizaines, voire centaines d’entreprises. C’est aussi une façon d’éviter que votre rendement dépende d’un mauvais choix sectoriel. Lina privilégie cette approche sur la partie actions.
Actions via ETF : réduire le choc sectoriel et géographique
Historiquement, les comportements diffèrent selon le type de crise. Pendant l’éclatement de la bulle internet au début des années 2000, les secteurs liés à la technologie et aux télécommunications ont été parmi les plus touchés. À l’inverse, lors de la crise liée à la pandémie, certains segments comme l’énergie ou le transport ont subi des chocs spécifiques. Un ETF large aide à “diluer” ces risques.
Par exemple, un ETF répliquant un indice mondial peut couvrir plusieurs zones (plusieurs pays) et plusieurs domaines d’activité (plusieurs secteurs). Le portefeuille absorbe alors les chocs sectoriels : si un secteur est frappé, il ne représente qu’une fraction du total. C’est une manière concrète d’appliquer une analyse de risque avant d’investir.
Obligations et fonds obligataires : stabiliser, mais comprendre le risque de taux
Les obligations ont un rôle de diversification important face aux actions. Dans une crise économique, les investisseurs cherchent souvent de la visibilité et des flux. Les fonds obligataires peuvent participer à cette stabilisation. Attention toutefois : une obligation peut perdre en capital si elle est revendue avant échéance, notamment lorsque les taux évoluent.
Le réflexe défensif n’est pas d’éviter les obligations : c’est de calibrer la durée, d’adapter la poche à l’horizon, et de choisir un support cohérent avec votre stratégie. Lina discute régulièrement avec son conseiller afin que sa poche obligataire reste compatible avec ses besoins prévus.
Immobilier et SCPI : résilience relative et nécessité de sélection
L’immobilier peut offrir une forme de protection, notamment via des supports comme les SCPI ou certains biens physiques. Lors des crises, les foncières cotées peuvent subir une forte décote, ce qui ouvre parfois des opportunités. Cependant, l’immobilier n’est pas un “mur anti-crise” : la résilience dépend de la qualité des actifs, de la localisation et des conditions de financement.
Ce qui attire souvent en période défensive, c’est la possibilité de recourir au crédit pour construire un patrimoine. Pourtant, en crise prolongée, les perspectives peuvent se dégrader. D’où la règle : pour l’immobilier, on privilégie la sélection, la structure de financement et une logique de long terme. Pour approfondir les pistes d’investissement “hors sentier”, Lina s’intéresse aussi aux stratégies liées aux placements atypiques en période d’incertitude via les placements atypiques en période d’incertitude.
Or : actif refuge utile mais à doser
L’or attire en période de crise. Il est souvent perçu comme un amortisseur quand les marchés actions s’effondrent. En pratique, il peut rester stable ou évoluer positivement dans certains épisodes. Mais il faut accepter deux réalités : l’or ne génère pas de revenus et il peut aussi traverser des périodes de stagnation.
Le bon usage défensif consiste à limiter la part, typiquement autour de 5 à 10 % selon le profil. L’or devient alors un outil de diversification décorrélée, pas une promesse de rendement. L’insight à retenir : la crise n’élimine pas le rendement, elle change seulement les conditions de “recherche” de celui-ci. Le vrai défi est d’investir sans casser sa trajectoire.
Exécuter une valorisation prudente : règles anti-erreurs, rééquilibrage et opportunités
Quand la crise s’installe, la tentation est toujours la même : agir plus vite que le problème. C’est là que les erreurs se multiplient. Les biais psychologiques sont puissants : l’aversion à la perte pousse certains à vendre brutalement pour “limiter la casse”, ce qui transforme souvent une baisse temporaire en perte définitive. D’autres multiplient les arbitrages, comme si une série de décisions pouvait compenser le stress.
Une stratégie d’investissement défensif n’élimine pas l’émotion, mais elle la met au travail en imposant des règles. Lina a écrit une mini-charte de décision : elle y inscrit des déclencheurs concrets (besoin de liquidité, changement d’horizon, évolution du risque toléré) qui autorisent à ajuster l’allocation. Sans ces déclencheurs, elle maintient la trajectoire.
Liste des pièges classiques à éviter en temps de crise
- Suivisme : acheter ou vendre “parce que tout le monde le fait”. Une crise amplifie les erreurs collectives.
- Sur-réactivité : multiplier les ordres et les arbitrages jour après jour.
- Concentration : surpondérer un secteur ou un pays sans diversification suffisante.
- Oublier l’horizon : traiter un investissement long terme comme un placement à court terme.
- Vendre au plus bas : transformer la volatilité en perte définitive en quittant le marché trop tôt.
- Confondre rendement et risque réel : ignorer l’inflation et le coût d’opportunité des liquidités.
Rééquilibrer au lieu de “tout changer”
Dans un portefeuille diversifié, les proportions dérivent parfois : un actif chute plus que les autres, ou au contraire remonte. Le rééquilibrage sert à revenir vers l’allocation cible. C’est une manière de transformer la crise en outil : quand un segment devient sous-pondéré, l’investisseur peut en profiter sans viser le “bon timing” au jour près.
Cette logique est utile pour éviter un portefeuille progressivement trop agressif. Si les actions rebondissent fortement, elles peuvent augmenter leur poids ; un rééquilibrage protège contre un excès de risque. À l’inverse, si les obligations ont mieux tenu, elles peuvent devenir trop dominantes : l’ajustement réinstalle le mix défensif.
Quand la crise ouvre des opportunités
La crise ne crée pas que de la peur : elle crée aussi des prix. L’opportunité défensive consiste à acheter des actifs de qualité à un moment où le pessimisme domine. Mais pour ne pas confondre opportunité et piège, il faut un cadre : diversification, horizon, et cohérence avec l’objectif. Lina ne recherche pas le “meilleur titre du trimestre”. Elle renforce ce qui est cohérent avec sa stratégie, via DCA et rééquilibrage.
À ce stade, le thème devient naturellement l’accompagnement : comment sécuriser l’ensemble (financier, fiscal et civil) pour que la décision ne soit pas isolée, mais structurée. C’est l’objet du dernier volet.
Indicateurs macroéconomiques pour anticiper le contexte
Prospérer en sécurité : orchestrer la gestion de crise avec un cadre patrimonial
Dans une période de crise, le plus difficile n’est pas d’identifier des supports, mais de les intégrer dans une stratégie globale. La gestion de crise patrimoniale se joue sur des détails : cohérence entre besoins et horizon, compréhension de la fiscalité, adéquation avec la situation civile, et alignement sur le niveau de risque réellement supportable.
La plupart des investisseurs disposent d’une logique “marchés”, mais pas d’une logique “patrimoine complet”. Pourtant, une crise touche parfois le capital, parfois les revenus, parfois les deux. Lina l’a vécu lors d’un ralentissement : son budget reste stable, mais sa tolérance au risque diminue légèrement. Son plan défensif doit donc s’adapter, sans casser la stratégie.
Une allocation équilibrée et adaptée à votre profil
L’approche la plus efficace consiste à construire une allocation équilibrée entre plusieurs familles d’actifs, calibrée selon le profil. Même si l’on étudie comment chaque classe réagit pendant les crises, il ne faut pas appliquer une “recette universelle”. Les crises changent de nature : inflation dominante, récession, choc bancaire, perturbations géopolitiques… Le portefeuille doit donc rester cohérent et suffisamment robuste.
Les conseillers peuvent aider à interpréter ces différences et à transformer l’analyse en décision. Par exemple, si l’environnement implique un risque inflationniste, la réflexion sur la poche sécurisée (rendement réel, coût d’opportunité) devient plus importante. Si la crise est surtout financière, l’accent peut se déplacer vers la diversification actions/obligations et vers les règles d’entrée en DCA.
Construire une poche obligations cohérente avec vos besoins
Les fonds obligataires font partie des pièces maîtresses d’un dispositif défensif, mais le choix du type de support compte : durée, stratégie, sensibilité aux taux, mode de gestion. Un mauvais montage peut exposer inutilement à une perte en capital au mauvais moment. En revanche, une sélection ajustée peut contribuer à une meilleure stabilité et soutenir la protection du capital.
Dans l’univers immobilier, c’est la même idée : une SCPI ou un investissement physique peut être résilient, mais seulement si la stratégie de sélection est rigoureuse. La prudence ne consiste pas à éviter, elle consiste à choisir.
Le rôle de l’accompagnement : cohérence financière, fiscale et civile
La stratégie d’investissement défensif devient vraiment solide quand elle est cohérente à 360°. Un accompagnement permet de vérifier : l’allocation par rapport à vos objectifs, la structure des enveloppes, la compatibilité avec les projets familiaux, et la manière dont une crise pourrait impacter votre capacité d’épargne.
Pour les investisseurs qui souhaitent aller plus loin sur des aspects concrets et contextualisés (notamment quand l’incertitude augmente), le point clé est d’éviter la “décision isolée”. Un investissement rationnel s’inscrit dans un plan. L’insight final de ce volet est simple : en crise, la qualité de l’organisation vaut autant que la qualité des produits.
Faut-il investir quand les marchés baissent ?
Oui, mais pas dans la précipitation. Vérifiez d’abord votre épargne de précaution, assurez un horizon de placement suffisamment long (souvent plus de 8 ans pour les poches actions), et confirmez que votre allocation respecte votre profil de risque. Le plus simple consiste à poursuivre un DCA régulier plutôt qu’à tenter de “deviner” le point bas.
Dois-je vendre mes placements pendant une crise ?
Vendre n’est généralement une bonne option que si votre situation change réellement : besoin de liquidités, horizon qui se raccourcit, évolution de votre tolérance au risque. Si votre allocation a été conçue pour le long terme, une vente “sous pression” transforme souvent une baisse temporaire en perte définitive. Un rééquilibrage peut parfois être plus approprié.
Quel est le meilleur investissement défensif en période de crise ?
Il n’existe pas de placement miracle. Le meilleur dispositif défensif combine diversification, analyse de risque et cohérence avec l’horizon : poche sécurisée pour les besoins à court terme, fonds obligataires et diversification via actions mondiales (souvent via ETF), éventuellement une petite poche d’actifs refuges comme l’or, et un cadre rigoureux de rééquilibrage.
Le DCA protège-t-il vraiment contre la volatilité ?
Il ne supprime pas les baisses, mais il réduit fortement le risque d’entrer “au mauvais moment”. En période de crise, le DCA permet d’acheter davantage quand les prix sont plus bas, ce qui lisse le prix d’achat moyen et aide à maintenir la discipline sans décisions émotionnelles.
Quel pourcentage d’or faut-il prévoir dans un portefeuille défensif ?
Une approche courante consiste à limiter l’or à environ 5 à 10 % du patrimoine, car il n’offre pas de revenus et peut connaître des périodes de baisse/stagnation. Dans un portefeuille bien diversifié, l’or agit surtout comme un élément décorrélé et un amortisseur psychologique, pas comme une source principale de rendement.
