Une échéance allégée pendant les travaux peut masquer une facture plus élevée sur la durée. Avec un différé partiel, l’emprunteur règle les intérêts et, selon les modalités du contrat, son assurance, mais ne commence pas encore à rembourser le capital. Ce décalage protège sa trésorerie lorsque le loyer, le déménagement et les dépenses de rénovation se cumulent. Il ne constitue toutefois ni une remise d’intérêts ni une période gratuite.
Pour mesurer son prix, il faut comparer deux calendriers complets : celui du financement classique et celui intégrant le report d’amortissement. La distinction décisive concerne la date de fin : reste-t-elle identique ou est-elle repoussée ? À travers le projet fictif de Camille et Thomas, qui empruntent 250 000 € pour acheter un logement à rénover, voici comment calculer les échéances, vérifier les frais et apprécier le coût total du crédit, sans confondre soulagement immédiat et économie réelle.
Comprendre le différé partiel avant de calculer le coût réel du crédit
Différé partiel : quels remboursements restent à votre charge ?
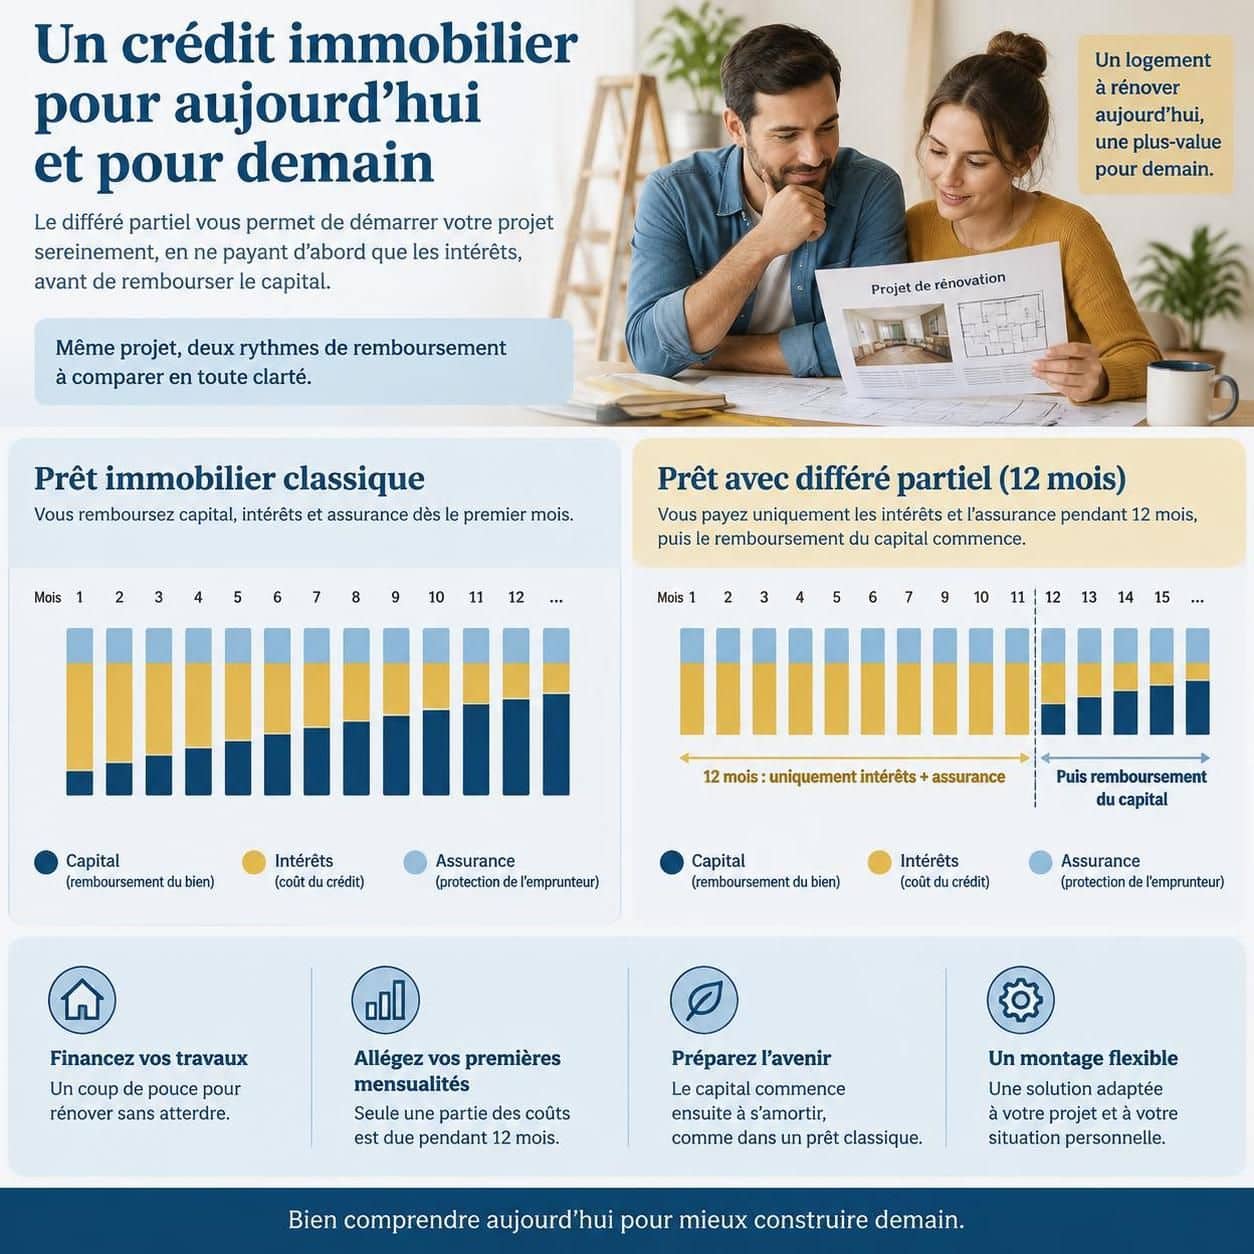
Dans un prêt amortissable classique, chaque échéance comprend une fraction de capital et une fraction d’intérêts. La première réduit progressivement votre dette ; la seconde rémunère la banque sur les sommes encore dues. L’assurance emprunteur s’ajoute selon les conditions de couverture et de tarification prévues au contrat.
Le différé partiel suspend uniquement l’amortissement du capital. Pendant cette phase, les intérêts restent exigibles : vous les payez au lieu de les reporter. Lorsque tous les fonds sont versés dès le départ, leur montant reste stable si le taux est fixe et qu’aucun remboursement de capital n’intervient.
Camille et Thomas doivent conserver leur location pendant la rénovation de leur futur logement. Leur financement prévoit douze mois sans amortissement, afin de limiter le cumul des charges. Ce dispositif leur laisse davantage de liquidités pour vivre et organiser le chantier, mais les 250 000 € prêtés restent intégralement dus à son terme.
Cette distinction explique une confusion fréquente : une échéance réduite n’équivaut pas à une réduction de dette. Après plusieurs mois de versements, le couple peut avoir payé plusieurs milliers d’euros sans avoir diminué son capital restant dû. Ces sommes correspondent au prix de la mise à disposition de l’argent.
Intérêts intercalaires : pourquoi les déblocages changent le résultat
Lors d’une construction ou d’un achat en VEFA, la banque verse généralement les fonds progressivement. Les intérêts intercalaires portent alors sur les montants effectivement débloqués, et non systématiquement sur toute l’enveloppe accordée. Une simulation fondée sur un versement intégral immédiat peut donc surestimer la charge initiale.
Avec une enveloppe de 250 000 € et un taux d’intérêt annuel de 3,50 %, un premier déblocage de 100 000 € produit environ 291,67 € d’intérêts sur un mois complet. Si les versements cumulés atteignent ensuite 200 000 €, cette charge passe à environ 583,33 €. Les dates précises et les conventions contractuelles peuvent modifier légèrement ces montants.
Il faut également distinguer la partie destinée à l’acquisition, parfois versée immédiatement, de celle réservée aux travaux. Pour Camille et Thomas, seuls les devis effectivement financés par un déblocage supplémentaire augmentent l’assiette des intérêts. Une dépense réglée sur leur épargne n’a pas le même effet sur le calendrier bancaire.
Durée du prêt : différé inclus ou ajouté ?
Deux contrats annonçant « vingt ans avec douze mois de franchise » peuvent présenter des calendriers différents. Dans le premier, la période initiale est comprise dans les vingt ans : il reste alors dix-neuf ans pour rembourser le principal. Dans le second, vingt années d’amortissement suivent les douze premiers mois, portant l’opération à vingt et un ans.
À taux identique, la première configuration augmente l’échéance après la franchise. La seconde conserve généralement une mensualité d’amortissement comparable à celle du prêt classique, mais prolonge les intérêts et potentiellement les cotisations d’assurance. Il faut donc demander une date de première échéance amortissante et une date de dernière échéance.
La franchise totale suit une autre logique : les intérêts ne sont pas réglés pendant la période concernée. Leur report et leur éventuelle capitalisation doivent être examinés dans l’offre, sans supposer une composition mensuelle automatique. Avant toute comparaison financière, identifiez exactement ce qui est payé, ce qui est reporté et pendant combien de temps.
Calculer les intérêts et les mensualités après un différé partiel
Les données indispensables pour une simulation fiable
Le calcul commence par la collecte de données contractuelles, et non par le choix d’une mensualité souhaitée. Relevez le capital emprunté, le taux nominal, le nombre d’échéances, la durée de franchise et les dates de versement des fonds. Ajoutez la méthode de tarification de l’assurance ainsi que les éventuels frais liés à l’aménagement demandé.
Pour isoler les mécanismes, retenons d’abord un financement à taux fixe, entièrement versé dès l’origine, sans modulation ni remboursement anticipé. Le taux annuel nominal est converti en taux mensuel proportionnel : i = taux annuel / 12. Cette convention correspond au calcul courant des échéances mensuelles, sous réserve des modalités figurant dans l’offre.
Attention à la saisie : 3,50 % devient 0,035 dans une formule. Le taux mensuel vaut donc 0,035 / 12, soit environ 0,00291667. Utiliser directement 3,50 ou employer le TAEG à la place du taux nominal fausserait le résultat.
Calculer les intérêts payés pendant la franchise en capital
Si l’intégralité des fonds est disponible et que le principal demeure inchangé, la formule mensuelle est simple : intérêts = capital × taux annuel / 12. Pour Camille et Thomas, elle donne 250 000 × 0,035 / 12, soit 729,17 € environ. Cette somme ne comprend pas la couverture du prêt.
Sur douze mois, les intérêts versés atteignent donc 8 750 €. Ce montant représente la dépense de cette phase, mais pas nécessairement le surcoût par rapport à un financement classique. Celui-ci aurait lui aussi produit des intérêts pendant la première année, tout en commençant à réduire la dette.
Si les décaissements sont progressifs, il faut refaire l’opération à chaque changement d’encours. Pour une période incomplète, le prêteur applique la convention de calcul prévue dans les documents contractuels. Un calcul mensuel simplifié reste utile pour préparer le budget, mais le décompte bancaire sert à vérifier les prélèvements effectifs.
Appliquer la formule des mensualités constantes
Après la franchise, la mensualité hors assurance se calcule ainsi : M = C × i / [1 − (1 + i)−n]. C désigne le montant à amortir, i le taux mensuel et n le nombre d’échéances amortissantes. Sans capitalisation de frais ni modification du financement, C reste égal au montant initial.
Lorsque les douze mois sont inclus dans une durée globale de 240 mois, n vaut 228. Avec les hypothèses du couple, l’échéance ressort à environ 1 502,73 € hors assurance. Sans franchise, le même montant amorti sur 240 mois donne environ 1 449,90 €.
La différence approche donc 52,83 € par mois après la première année. Ce relèvement peut sembler limité, mais il doit être rapproché des revenus durables du ménage. Une mensualité supportable pendant le chantier ne garantit pas que l’échéance définitive le sera après l’emménagement.
Dans un tableur, une fonction financière de calcul de paiement permet de retrouver ce résultat. Il faut conserver la même unité pour le taux et la durée, puis contrôler le signe du capital saisi. Les arrondis mensuels peuvent entraîner un léger ajustement de la dernière échéance.
La vérification la plus utile consiste à suivre trois colonnes : intérêts, amortissement et solde restant. Pendant la franchise, la colonne amortissement reste nulle ; ensuite, elle devient positive et augmente progressivement à mensualité constante. Le bon calcul relie toujours le versement mensuel à l’évolution réelle de la dette.
Comparer le coût total du crédit avec et sans différé partiel
Un exemple chiffré sur 250 000 € à 3,50 %
Pour comparer correctement plusieurs montages, conservez des hypothèses identiques partout où cela est possible. Le projet de Camille et Thomas repose ici sur 250 000 € entièrement débloqués au départ, à 3,50 % fixe. Les chiffres constituent une illustration de calcul, pas une indication des taux proposés sur le marché en 2026.
Ajoutons une assurance calculée à 0,30 % par an du capital initial, soit 62,50 € par mois, maintenue pendant toute la période considérée. Retenons également 2 500 € de frais de financement payés séparément, identiques dans les trois configurations. Aucun avantage fiscal ni restitution éventuelle de garantie n’est intégré.
Le tableau distingue la mensualité d’amortissement et la facture globale. Les résultats sont arrondis à l’euro, après calcul à partir d’échéances non arrondies. Dans un échéancier contractuel, quelques écarts peuvent apparaître du fait des arrondis ou du calendrier exact.
| Élément comparé | Sans différé | 12 mois inclus dans 20 ans | 12 mois puis 20 ans d’amortissement |
|---|---|---|---|
| Durée totale | 240 mois | 240 mois | 252 mois |
| Paiement initial hors assurance | 1 449,90 € | 729,17 € pendant 12 mois | 729,17 € pendant 12 mois |
| Mensualité amortissante hors assurance | 1 449,90 € | 1 502,73 € | 1 449,90 € |
| Total des intérêts | 97 976 € | 101 372 € | 106 726 € |
| Total de l’assurance | 15 000 € | 15 000 € | 15 750 € |
| Frais retenus | 2 500 € | 2 500 € | 2 500 € |
| Coût total hors capital remboursé | 115 476 € | 118 872 € | 124 976 € |
| Surcoût par rapport au prêt classique | Référence | 3 396 € | 9 500 € |
Pourquoi les intérêts de la première année ne sont pas le surcoût
Le couple verse 8 750 € d’intérêts pendant ses douze premiers mois de franchise. Pourtant, lorsque la date finale reste inchangée, le supplément global n’atteint pas cette somme : il est d’environ 3 396 €. Il faut soustraire les intérêts qu’aurait générés le scénario classique sur l’ensemble de son calendrier.
La bonne formule est donc : surcoût = coût complet avec différé − coût complet sans différé. Additionner seulement les prélèvements initiaux attribuerait au mécanisme une dépense qui existe en partie dans les deux montages. À l’inverse, regarder uniquement les mensualités futures ferait oublier les sommes déjà payées.
Lorsque la franchise s’ajoute aux vingt années d’amortissement, le raisonnement devient particulièrement lisible. Le calendrier amortissant reste identique, mais douze mois d’intérêts supplémentaires le précèdent. Les 8 750 € correspondants s’ajoutent à 750 € de couverture supplémentaire, soit 9 500 € dans cet exemple.
Mesurer le soulagement de trésorerie sans le confondre avec une économie
Pendant la première année, l’écart entre les échéances hors assurance atteint environ 720,73 € par mois. Camille et Thomas conservent ainsi quelque 8 649 € de trésorerie par rapport au remboursement immédiat. Cette disponibilité est utile, mais elle ne correspond pas à un enrichissement : leur dette n’a pas commencé à diminuer.
Le choix peut néanmoins être rationnel si cette souplesse évite un découvert coûteux ou un crédit de trésorerie supplémentaire. Il faut alors comparer les solutions sur des calendriers cohérents, frais et risques compris. Une épargne conservée pour les imprévus du chantier peut avoir une utilité réelle, sans effacer le prix du report.
Enfin, le coût du financement ne doit pas être confondu avec celui de l’acquisition. Le prix du bien, les droits et frais d’acte, les travaux ou les dépenses de déménagement appartiennent au budget global du projet. Un différé achète du temps budgétaire ; son intérêt se juge au regard du service rendu et du supplément réellement payé.
Intégrer assurance, frais et TAEG dans le coût réel du différé
Assurance emprunteur : une dépense à suivre sur tout le calendrier
L’assurance emprunteur peut rester payable dès la prise d’effet des garanties, y compris avant le début de l’amortissement. Il faut vérifier cette date, les personnes couvertes et les quotités assurées. La tarification peut reposer sur le montant initial, le solde restant ou un échéancier propre à l’assureur.
Dans notre exemple, la cotisation constante simplifie la comparaison. Avec une tarification sur capital restant dû, l’absence d’amortissement initial peut modifier la trajectoire des primes. Il serait alors incorrect de reprendre automatiquement le coût annoncé pour un calendrier classique sans demander son recalcul.
Camille et Thomas doivent donc obtenir un échéancier de couverture correspondant exactement au montage choisi. Une offre moins chère en première année n’est pas nécessairement la plus économique sur toute la durée. Les garanties, exclusions, franchises et conditions d’indemnisation doivent aussi rester adaptées à leur situation.
Frais de dossier et garantie : éviter les oublis et les doubles comptes
Les frais de dossier, de courtage lorsqu’ils s’appliquent, de garantie et les éventuels frais d’avenant peuvent modifier sensiblement la comparaison. Il faut distinguer ceux qui existent dans tous les scénarios de ceux déclenchés spécifiquement par le report. Une charge identique n’explique pas le supplément, mais appartient bien au budget total.
La manière de les financer compte également. S’ils sont payés sur l’épargne, ils constituent une sortie initiale ; s’ils sont inclus dans l’emprunt, ils peuvent eux-mêmes produire des intérêts. Il faut éviter de les compter une fois comme dépense directe et une seconde fois dans le capital remboursé.
Les frais d’acquisition obéissent à une autre logique. Un différé ne reporte pas les sommes dues au notaire lors de la signature et ne crée pas une enveloppe de travaux disponible. Le plan de financement doit préciser comment chaque dépense sera réglée, indépendamment du calendrier des remboursements.
TAEG et taux d’usure : comparer des flux, pas seulement des pourcentages
Le TAEG traduit en taux annuel le coût des flux du crédit, en intégrant les frais et services obligatoires relevant de son calcul. Il tient compte de leur calendrier, ce qui le distingue d’une simple division du total des dépenses par le montant prêté. Son calcul réglementaire doit être fourni par le prêteur.
Un différé peut augmenter la somme des intérêts sans relever mécaniquement le TAEG. Dans un modèle sans frais ni assurance, au même taux nominal et avec des intérêts payés régulièrement, le changement d’amortissement ne suffit pas à imposer une hausse du taux actuariel. Les frais, les garanties, la couverture et leurs dates de paiement déterminent le résultat complet.
Le seuil d’usure pertinent dépend de la catégorie du financement et du barème applicable à la date considérée. Il faut donc consulter le seuil officiel en vigueur, plutôt que reprendre un chiffre ancien. Le respect de ce plafond ne dispense pas d’évaluer la soutenabilité des échéances pour le ménage.
Travaux et fiscalité : séparer le prix bancaire du rendement immobilier
Pour un investissement locatif, le traitement fiscal des charges financières dépend du régime applicable et des conditions de déductibilité. Une économie d’impôt ne doit pas être retranchée automatiquement de la facture bancaire. Il est préférable de présenter d’un côté les dépenses certaines, de l’autre une projection fiscale justifiée.
La lecture des avantages fiscaux d’un logement ancien rénové peut compléter l’analyse du projet, sans remplacer une vérification de l’éligibilité. Pour un logement destiné à la location, les exigences énergétiques applicables doivent également être intégrées au programme de travaux. Le coût réel repose d’abord sur des flux vérifiables ; les bénéfices attendus viennent ensuite, avec leurs conditions.
Utiliser un simulateur de différé partiel pour choisir le bon montage
Paramétrer un tableau d’amortissement réellement comparable
Un simulateur utile doit distinguer la période sans amortissement de la phase de remboursement classique. Vérifiez s’il accepte les déblocages successifs et s’il précise que la franchise est comprise dans la durée annoncée. Sans ces informations, deux résultats apparemment proches peuvent décrire des opérations différentes.
Commencez par enregistrer un scénario sans report, puis dupliquez-le en ne changeant que le paramètre étudié. Cette méthode évite d’attribuer au différé une différence provenant en réalité du taux, de la garantie ou du montant financé. Elle permet aussi de repérer les hypothèses implicites de l’outil.
- Renseigner le montant financé et le taux nominal exact de l’offre.
- Indiquer les dates et montants des déblocages prévisionnels.
- Préciser la durée sans amortissement et la date finale souhaitée.
- Ajouter les cotisations de couverture et les frais pertinents.
- Comparer les intérêts cumulés, la dépense globale et l’échéance définitive.
- Contrôler le solde restant dû à plusieurs dates importantes.
Le tableau d’amortissement doit montrer une dette stable pendant la franchise partielle, hors nouveaux versements de fonds ou opérations particulières. À la fin, son solde doit être nul après la dernière échéance. Une anomalie dans ces deux contrôles mérite une vérification avant toute décision.
Tester les retards de chantier et la capacité de remboursement
Camille et Thomas prévoient douze mois de rénovation, mais leur budget doit résister à un décalage. Ils testent donc un scénario dans lequel le chantier prend trois mois supplémentaires, sans supposer que la banque prolongera automatiquement l’aménagement. Le cumul du loyer et de l’échéance définitive devient alors visible.
Un deuxième test porte sur les dépenses courantes après l’emménagement : énergie, entretien, taxe foncière et éventuelles charges de copropriété. Ces montants ne figurent pas tous dans le coût bancaire, mais influencent la capacité à payer. La marge disponible doit être appréciée après ces sorties, et pas uniquement à partir du taux d’effort.
Les limites d’octroi et les règles de durée applicables au crédit immobilier doivent être vérifiées pour le projet concerné. Certains différés liés à une entrée en jouissance décalée peuvent relever de conditions particulières. Il ne faut pas transformer une possibilité réglementaire encadrée en droit automatique à un financement plus long.
Cette démarche rejoint les principes d’une stratégie d’investissement défensive : préserver une réserve et tester les situations défavorables avant de s’engager. Pour un ménage, une trésorerie de sécurité identifiable vaut mieux qu’un budget équilibré uniquement si tout se déroule comme prévu.
Négocier les clauses qui réduisent vraiment le coût du différé
Demandez si l’amortissement peut commencer plus tôt lorsque les travaux se terminent en avance. Vérifiez les frais de cette modification, le délai de demande et l’effet sur les échéances. Une franchise ajustable peut éviter de payer plusieurs mois d’intérêts sans nécessité opérationnelle.
Si une rentrée d’argent est attendue, faites aussi simuler un remboursement anticipé. Pour les prêts immobiliers aux particuliers concernés, les indemnités contractuelles sont plafonnées au plus faible de deux montants : six mois d’intérêts sur le capital remboursé au taux moyen du prêt, ou 3 % du capital restant dû avant remboursement. Des exonérations légales ou contractuelles peuvent s’appliquer.
Le gain doit être calculé net des indemnités éventuelles et en tenant compte de l’épargne restante. Réduire la durée économise généralement davantage d’intérêts que diminuer seulement l’échéance, à conditions comparables. La meilleure négociation porte sur un calendrier soutenable et ajustable, pas seulement sur une première mensualité séduisante.
Comment calculer rapidement les intérêts d’un différé partiel ?
Pour des fonds intégralement débloqués et un mois complet, multipliez le capital par le taux nominal annuel, puis divisez par douze. Avec 250 000 € à 3,50 %, cela représente environ 729,17 € mensuels hors assurance. Pour des déblocages progressifs, refaites le calcul sur les sommes effectivement versées.
Le capital augmente-t-il pendant un différé partiel ?
Non, lorsque les intérêts sont intégralement payés et qu’aucun frais ni nouveau déblocage ne s’ajoute au financement. Le capital ne diminue pas non plus, puisqu’aucun amortissement n’intervient pendant cette période.
Pourquoi les mensualités peuvent-elles augmenter après le différé ?
Si la date finale du prêt reste inchangée, le même capital doit être remboursé sur moins d’échéances. La mensualité amortissante augmente donc. Si la franchise s’ajoute à la durée initiale, l’échéance peut rester comparable, mais le financement dure plus longtemps.
L’assurance est-elle comprise dans les intérêts intercalaires ?
Non. Les intérêts intercalaires rémunèrent les fonds débloqués, tandis que l’assurance constitue une dépense distincte. Pour connaître le prélèvement total, il faut ajouter les cotisations prévues au contrat et les éventuels autres frais exigibles.
Peut-on arrêter un différé avant la date prévue ?
Cela dépend des clauses de l’offre et de l’accord éventuel de la banque. Vérifiez la possibilité de commencer l’amortissement plus tôt, les formalités, les frais et le nouvel échéancier. Une fin anticipée peut réduire les intérêts si elle est compatible avec votre trésorerie.