Obligation au-dessus de sa valeur nominale : comprendre ce que vous payez réellement
Une obligation affichant un coupon de 5 % ne rapporte pas nécessairement 5 % à celui qui l’achète. Lorsque son prix d’achat dépasse sa valeur nominale, une partie des intérêts reçus compense simplement l’écart entre la somme investie et le capital remboursé à l’échéance.
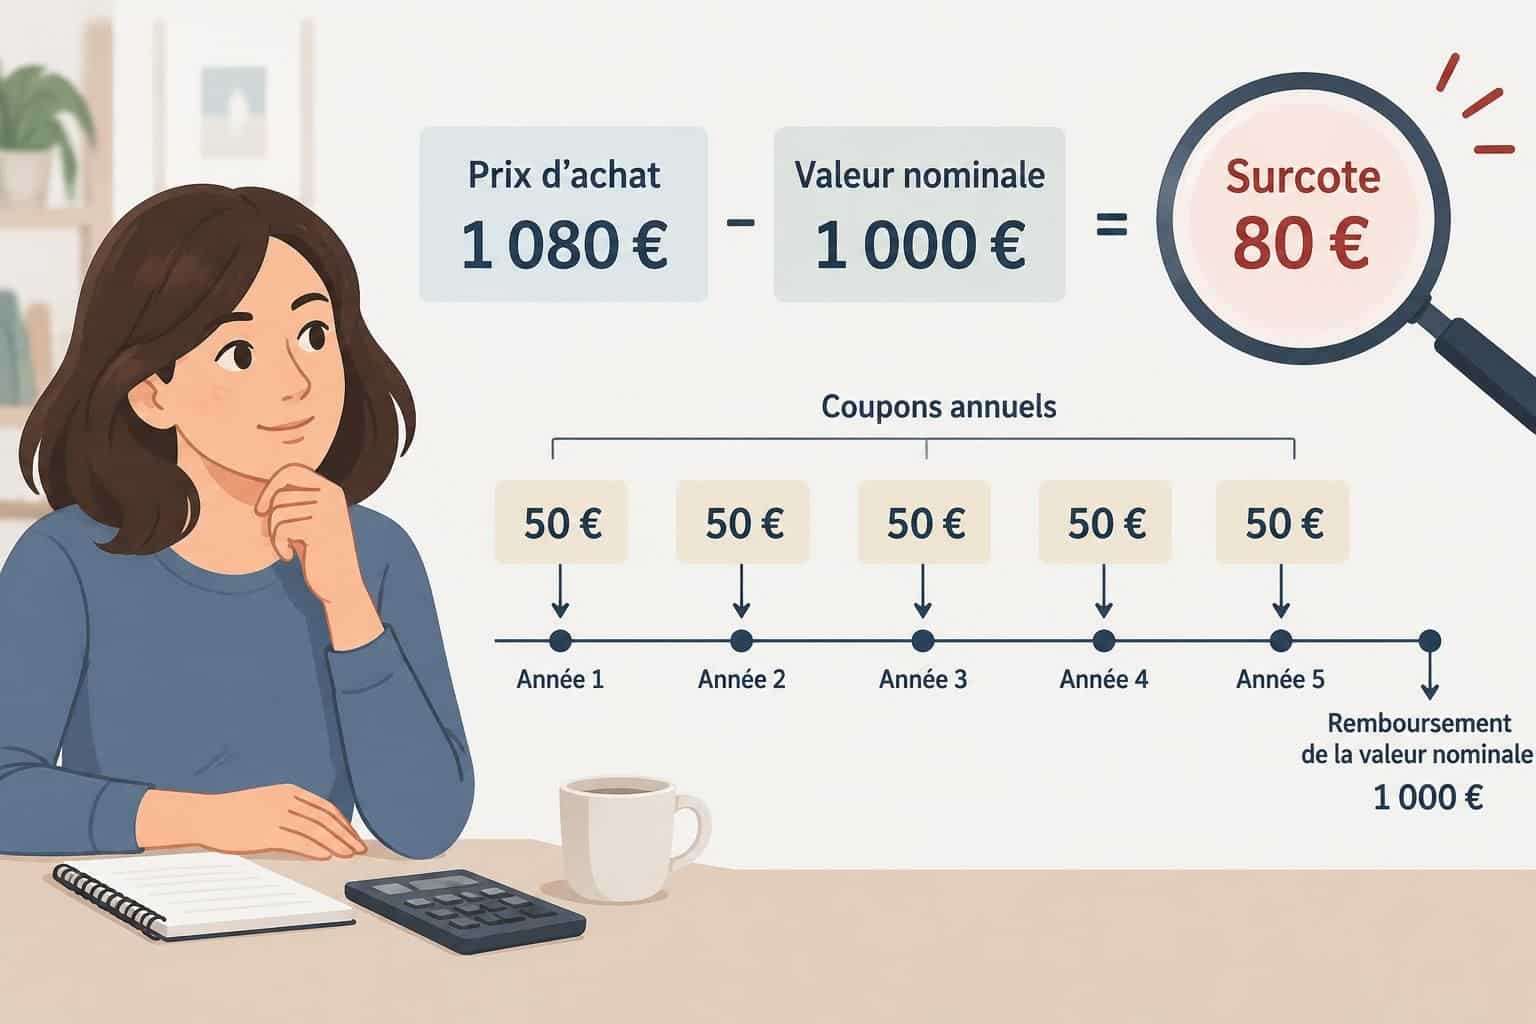
Prenons le cas de Claire, une épargnante qui envisage d’investir 1 080 € dans un titre remboursable 1 000 € dans cinq ans. Celui-ci verse chaque année 50 €, mais les 80 € payés au-dessus du pair ne lui seront pas restitués lors du remboursement final.
Pourquoi le prix d’une obligation dépasse-t-il le pair ?
Le mécanisme dépend principalement des taux d’intérêt du marché. Si de nouveaux emprunts comparables offrent une rémunération inférieure à celle d’un titre ancien, les investisseurs acceptent généralement de payer ce dernier plus cher pour bénéficier de ses versements plus élevés.
Imaginons que des émissions récentes de risque et de durée comparables proposent environ 3,2 %, tandis que l’emprunt étudié distribue encore 5 % de son nominal. Son cours peut dépasser 100 % sans constituer une anomalie : cette hausse rapproche sa rentabilité de celle des placements concurrents.
Le raisonnement fonctionne également dans l’autre sens. Une remontée des rendements exigés tend à faire baisser les cours existants, même lorsque la solvabilité de l’émetteur n’a pas changé.
Prime d’émission et surcote à l’achat : une distinction utile
L’expression prime d’émission renvoie aux conditions fixées lors de la création du titre. Pour décrire un achat ultérieur sur le marché secondaire à 108 % du nominal, le terme « surcote » ou « prime à l’achat » est plus précis.
Dans notre exemple, Claire supporte une surcote de 80 €. Cette somme représente 8 % du capital remboursable, mais environ 7,41 % de son investissement initial : les pourcentages changent selon la base retenue.
Il faut également vérifier si le cours annoncé inclut les intérêts accumulés depuis le précédent versement. Le coupon couru est généralement ajouté au cours hors intérêts pour déterminer le montant effectivement réglé au vendeur.
Pour éviter de mélanger ces composantes, Claire rassemble les informations suivantes avant tout calcul :
- Le nominal détenu, qui sert de base au remboursement et au calcul des intérêts contractuels.
- Le montant réellement décaissé, comprenant le cours, les intérêts courus et les éventuels frais.
- Le calendrier des paiements, avec leur fréquence et leurs dates exactes.
- Les conditions de remboursement, notamment l’existence d’une faculté de remboursement anticipé.
- La fiscalité applicable, qui peut traiter différemment les revenus et les pertes en capital.
Ces précisions ne relèvent pas du simple formalisme. Acheter juste après un versement annuel ou trois mois avant le suivant ne produit pas le même calendrier de trésorerie, même si le cours affiché est identique.
Pour isoler le mécanisme financier, la suite retient un achat immédiatement après le paiement précédent, sans frais ni intérêts courus, puis cinq versements annuels. Le remboursement intervient avec le dernier paiement, et l’émetteur honore tous ses engagements.
Le bon point de départ n’est donc pas le taux affiché sur le titre, mais la totalité des sommes versées et reçues à leurs dates respectives.
Calculer le rendement à l’échéance d’une obligation achetée avec une surcote
Le rendement à l’échéance est le taux qui égalise le prix payé et la valeur actualisée des flux futurs promis. Contrairement au taux facial, il tient compte de la différence entre le montant investi et le remboursement final.
Dans le cas de Claire, le coupon obligataire représente 50 € par an. Son investissement initial atteint pourtant 1 080 €, alors que le principal restitué sera limité à 1 000 €.
Construire le tableau des flux avant de chercher un taux
Le tableau doit adopter le point de vue de l’investisseur : les décaissements sont négatifs, les encaissements positifs. Le dernier flux réunit les intérêts de la cinquième année et le remboursement du capital.
| Date | Intérêts reçus | Capital remboursé | Flux total |
|---|---|---|---|
| Achat | 0 € | 0 € | −1 080 € |
| Fin de l’année 1 | 50 € | 0 € | 50 € |
| Fin de l’année 2 | 50 € | 0 € | 50 € |
| Fin de l’année 3 | 50 € | 0 € | 50 € |
| Fin de l’année 4 | 50 € | 0 € | 50 € |
| Fin de l’année 5 | 50 € | 1 000 € | 1 050 € |
On recherche ensuite le taux annuel r qui satisfait l’équation suivante : 1 080 = 50/(1+r) + 50/(1+r)² + 50/(1+r)³ + 50/(1+r)⁴ + 1 050/(1+r)⁵. La résolution numérique donne environ 3,24 % par an.
Pourquoi actualiser chaque versement ? Parce que recevoir 50 € dans un an n’a pas la même valeur financière que recevoir cette somme dans cinq ans : la disponibilité de l’argent et sa possibilité de placement diffèrent.
Utiliser un tableur sans confondre les fonctions
Avec des périodes annuelles régulières, une fonction de taux de rentabilité interne appliquée à la série des six flux retrouve ce résultat. Pour des dates irrégulières, il faut employer une fonction tenant compte des dates exactes, telle que TRI.PAIEMENTS dans certaines versions francophones des tableurs.
Cette distinction devient importante lors d’un achat entre deux échéances. Ajouter mécaniquement cinq périodes entières alors que le prochain paiement arrive dans quatre mois fausse le résultat, même si les montants saisis sont corrects.
La fréquence de versement mérite aussi une attention particulière. Si le calcul fournit un taux semestriel s, le taux annuel effectif correspondant vaut (1+s)² − 1 ; il ne faut pas comparer directement ce taux semestriel avec une rémunération annuelle.
Une formule approximative permet néanmoins un premier contrôle : [50 + (1 000 − 1 080)/5] / [(1 000 + 1 080)/2]. Elle donne environ 3,27 %, un résultat proche mais différent du calcul actuariel.
Cette approximation répartit la perte de 80 € de manière linéaire et utilise un capital moyen. Elle convient pour repérer une incohérence manifeste, pas pour départager deux offres présentant des écarts de quelques points de base.
Enfin, le taux calculé décrit les flux contractuels sous réserve de leur paiement. Pour transformer ces encaissements en un capital final composé au même rythme, il faudrait aussi pouvoir replacer les versements intermédiaires à ce taux.
Le calcul actuariel intègre la surcote ; il ne supprime ni le risque de défaut ni l’incertitude sur le réinvestissement des sommes reçues.
Mesurer l’amortissement de la prime et éviter les faux rendements
Le coupon reçu sur le compte donne une impression immédiate de revenu. Pourtant, lorsqu’un titre a été acheté au-dessus du pair, une partie de ce versement correspond économiquement à la récupération progressive de la somme payée en trop par rapport au remboursement prévu.
C’est le rôle de l’amortissement de la prime : expliquer comment la surcote initiale se résorbe dans une lecture au coût amorti. Ce mécanisme permet de distinguer le flux encaissé du produit financier réellement attribuable à la période.
Pourquoi le rendement courant surestime la rentabilité complète
Claire peut diviser les 50 € annuels par son investissement de 1 080 €. Elle obtient alors un rendement courant de 4,63 %, supérieur au taux actuariel de 3,24 %.
Le premier indicateur n’est pas faux : il mesure le revenu annuel rapporté au prix payé. En revanche, il ignore entièrement les 80 € qui disparaissent entre l’acquisition et le remboursement final.
La distinction ressemble à celle entre le loyer d’un logement et la performance totale d’un investissement immobilier. Un revenu régulier ne suffit pas à déterminer la rentabilité si la valeur récupérée à la sortie est inférieure au capital engagé.
Comprendre la méthode du taux d’intérêt effectif
Dans une approche actuarielle, on applique le taux initial d’environ 3,24 % à la valeur comptable de début de période. Pour la première année, le produit financier représente ainsi approximativement 35 €, alors que le versement effectivement reçu atteint 50 €.
L’écart, proche de 15 €, réduit la surcote encore inscrite dans cette valeur. À la fin de cette première période, le montant au coût amorti se situe donc autour de 1 065 €, hors ajustements d’arrondi.
L’année suivante, le même taux s’applique à cette base légèrement inférieure. Le revenu actuariel diminue un peu, tandis que la fraction du versement affectée à la réduction de la prime augmente.
Ce mouvement se poursuit jusqu’à ramener la valeur au coût amorti vers les 1 000 € remboursables. Il ne faut pas confondre cette trajectoire comptable avec le cours de marché, qui peut évoluer très différemment selon les conditions financières.
Pourquoi répartir simplement 80 € sur cinq ans reste une approximation
Une méthode intuitive consiste à retrancher 16 € par an aux 50 € reçus. Elle fait apparaître un gain économique moyen de 34 €, mais ne respecte pas exactement la logique d’actualisation ni l’évolution de la base investie.
Elle reste utile pour comprendre le problème : le revenu disponible ne doit pas être entièrement assimilé à un enrichissement. Pour obtenir une mesure annuelle précise, la méthode du taux effectif est plus cohérente.
Sur l’ensemble des cinq années, Claire encaisse 250 € d’intérêts et récupère 80 € de moins que sa mise initiale. Son gain total brut est donc de 170 €, soit environ 15,74 % du montant investi.
Diviser ce pourcentage par cinq donnerait environ 3,15 %, mais pas le taux actuariel. Cette division ignore que plusieurs paiements arrivent avant le terme et peuvent être utilisés ou replacés entre-temps.
Pour une personne souhaitant dépenser ses revenus sans réduire son capital économique, cette différence compte concrètement. Consommer systématiquement les 50 € revient à ne pas reconstituer la fraction du prix qui ne sera pas remboursée.
Un versement élevé peut donc associer rémunération véritable et restitution économique de la surcote : les séparer évite de surestimer le revenu durable.
Passer au rendement réel après inflation, frais et fiscalité
Dans son sens financier habituel, le rendement réel mesure la progression du pouvoir d’achat, et non simplement l’augmentation du montant détenu en euros. Il faut donc distinguer cette notion du rendement net de frais ou d’impôts, même si les deux corrections peuvent ensuite être combinées.
Pour Claire, les 3,24 % obtenus précédemment constituent une mesure actuarielle brute en monnaie courante. Ce résultat ne dit pas encore combien de biens ou de services supplémentaires son placement permettra d’acheter.
Appliquer la formule exacte de correction de l’inflation
Avec un taux annuel nominal r et une inflation annuelle i, la relation est : rendement réel = (1+r)/(1+i) − 1. Soustraire simplement la hausse des prix fournit une approximation, généralement acceptable lorsque les deux pourcentages restent faibles.
Si la progression moyenne des prix atteint 2 % par an, le calcul devient 1,0324 / 1,02 − 1. Le gain de pouvoir d’achat ressort à environ 1,22 % par an, avant frais et prélèvements.
Avec une hausse annuelle de 4 %, le résultat devient proche de −0,73 %. Le placement verse toujours les sommes prévues, mais sa rémunération ne suffit plus à préserver entièrement la capacité d’achat initiale.
Ces exemples supposent une évolution régulière des prix et un taux annuel comparable. Pour une mesure historique précise lorsque l’inflation varie, on peut convertir chaque encaissement en euros de pouvoir d’achat constant à l’aide d’un indice, puis calculer le taux interne de ces flux corrigés.
Intégrer les frais au bon endroit dans les flux
Si Claire paie 10 € de courtage au départ, le décaissement initial passe de 1 080 € à 1 090 €. Les encaissements contractuels restent identiques : le taux actuariel baisse donc automatiquement.
Les frais annuels de conservation, lorsqu’ils existent, doivent également être retranchés aux dates où ils sont supportés. Une commission fixe peut peser fortement sur une petite ligne, alors que son effet relatif diminue pour un montant investi plus élevé.
Il est préférable de recalculer les flux plutôt que de soustraire arbitrairement un pourcentage de frais au résultat affiché. Une charge initiale, un prélèvement annuel et une commission de sortie n’ont pas le même effet dans le temps.
Traiter séparément les impôts sur les revenus et les pertes
Prenons une hypothèse purement illustrative : les intérêts subissent un prélèvement de 30 %, sans avantage fiscal associé aux 80 € perdus sur le principal. Les versements annuels nets tombent alors à 35 €, avec un dernier encaissement de 1 035 €.
Pour une mise de 1 080 €, ces flux donnent un rendement annuel net voisin de 1,81 %. Avec une hausse des prix de 2 %, la performance en pouvoir d’achat devient légèrement négative, autour de −0,18 % par an.
Ce scénario n’est pas une règle fiscale universelle. Le pays de résidence, l’enveloppe de détention et les possibilités d’imputation des moins-values peuvent modifier le résultat, tout comme une retenue étrangère sur les distributions.
Appliquer simplement 30 % au taux brut serait ici trompeur : l’impôt porte, dans l’hypothèse retenue, sur les intérêts encaissés, pas sur le gain économique global. La mesure pertinente du pouvoir d’achat part des flux réellement disponibles après toutes les charges, puis corrige l’évolution des prix.
Comparer les obligations surcotées et vérifier les risques avant d’acheter
Deux titres offrant le même coupon ne constituent pas nécessairement des placements comparables. Leur échéance, la qualité de leur émetteur, leur devise et leurs clauses contractuelles peuvent transformer profondément la rémunération attendue et les risques supportés.
Claire doit donc utiliser le calcul précédent comme un outil de comparaison, pas comme une promesse. Une rentabilité annoncée supérieure peut rémunérer une incertitude supplémentaire plutôt que signaler une bonne affaire.
Comparer des échéances, des devises et des risques cohérents
Un emprunt remboursable dans cinq ans ne se compare pas directement à un autre arrivant à terme dans quinze ans. Le second expose généralement davantage aux variations de taux, même si la sensibilité exacte dépend aussi de sa structure de paiements.
La signature de l’emprunteur compte tout autant. Une société financièrement fragile peut proposer un rendement élevé parce que les investisseurs anticipent un risque de retard, de restructuration ou de perte partielle du capital.
La monnaie de remboursement ajoute une autre dimension. Un rendement de 5 % dans une devise étrangère peut être effacé, pour une épargnante raisonnant en euros, par une baisse du taux de change.
Pour une comparaison exploitable, Claire retient donc des instruments de durée proche, libellés dans la même monnaie et présentant un niveau de risque similaire. Elle examine ensuite leur rentabilité nette plutôt que de classer les offres selon le seul montant des intérêts.
Vérifier les clauses de remboursement anticipé
Une obligation remboursable au gré de l’émetteur mérite une vigilance particulière lorsqu’elle se négocie au-dessus du pair. Si les conditions le permettent, l’emprunteur peut décider de rembourser avant le terme prévu, notamment lorsque se refinancer devient moins coûteux.
Supposons que le titre acheté 1 080 € puisse être rappelé à 1 000 € dans un an, après un paiement de 50 €. Dans ce scénario simplifié, Claire recevrait 1 050 € pour une mise initiale de 1 080 €, soit une performance annuelle d’environ −2,78 %.
Le résultat serait très différent des 3,24 % calculés sur cinq années. Il faut donc examiner le rendement aux différentes dates de rappel autorisées et, lorsque cette mesure est pertinente, le rendement au pire prévu par les clauses, hors défaut.
Anticiper une revente avant l’échéance
Le taux actuariel initial ne garantit pas le prix auquel le placement pourra être revendu. Si les rendements exigés augmentent après l’achat, le cours peut baisser ; à l’inverse, une détente du marché peut soutenir sa valeur.
La liquidité intervient aussi : un cours indicatif ne signifie pas toujours qu’un acheteur acceptera immédiatement une transaction à ce niveau. L’écart entre prix acheteur et vendeur représente alors un coût supplémentaire, parfois sensible sur les petites émissions.
Si Claire prévoit de récupérer son argent dans deux ans, elle doit construire un scénario de revente à cet horizon. Ses flux comprennent les versements effectivement reçus, le prix de cession envisagé et les frais associés, plutôt qu’un remboursement final qu’elle n’attendra pas.
Elle peut ensuite tester plusieurs hypothèses : taux stables, remontée des rendements ou dégradation de la signature. Cette démarche révèle si le placement reste compatible avec son besoin de disponibilité et sa tolérance aux pertes temporaires.
Une surcote n’est ni un défaut ni un avantage en soi : sa pertinence dépend du prix total, des clauses et du scénario de détention réellement envisagé.
Une obligation achetée au-dessus du pair entraîne-t-elle forcément une perte ?
Non. Le remboursement du principal est inférieur au prix payé, mais les intérêts reçus peuvent largement compenser cet écart. Le rendement à l’échéance mesure précisément le résultat actuariel de l’ensemble de ces flux, sous réserve de leur paiement.
Quelle différence entre rendement courant et rendement à l’échéance ?
Le rendement courant divise le coupon annuel par le prix d’achat. Le rendement à l’échéance tient aussi compte du remboursement final et des dates de paiement : il intègre donc la perte liée à une acquisition au-dessus du nominal.
Comment calculer le rendement réel après inflation ?
La formule est : (1 + rendement nominal) / (1 + inflation) − 1. Pour mesurer le pouvoir d’achat effectivement gagné, utilisez un rendement déjà corrigé des frais et de la fiscalité. Avec 3,24 % avant charges et 2 % d’inflation, le résultat réel brut est proche de 1,22 %.
Faut-il inclure le coupon couru dans le calcul ?
Oui. Le calcul doit partir de la somme effectivement réglée, comprenant le coupon couru et les frais éventuels. Il faut ensuite saisir les encaissements futurs à leurs dates exactes, sans retrancher une seconde fois les intérêts courus.
Le rendement calculé reste-t-il valable si l’émetteur rembourse plus tôt ?
Pas nécessairement. Un remboursement anticipé modifie la durée et les flux du placement. Pour un titre remboursable au gré de l’émetteur, examinez les dates de rappel, les prix prévus et les rendements correspondants avant d’acheter.